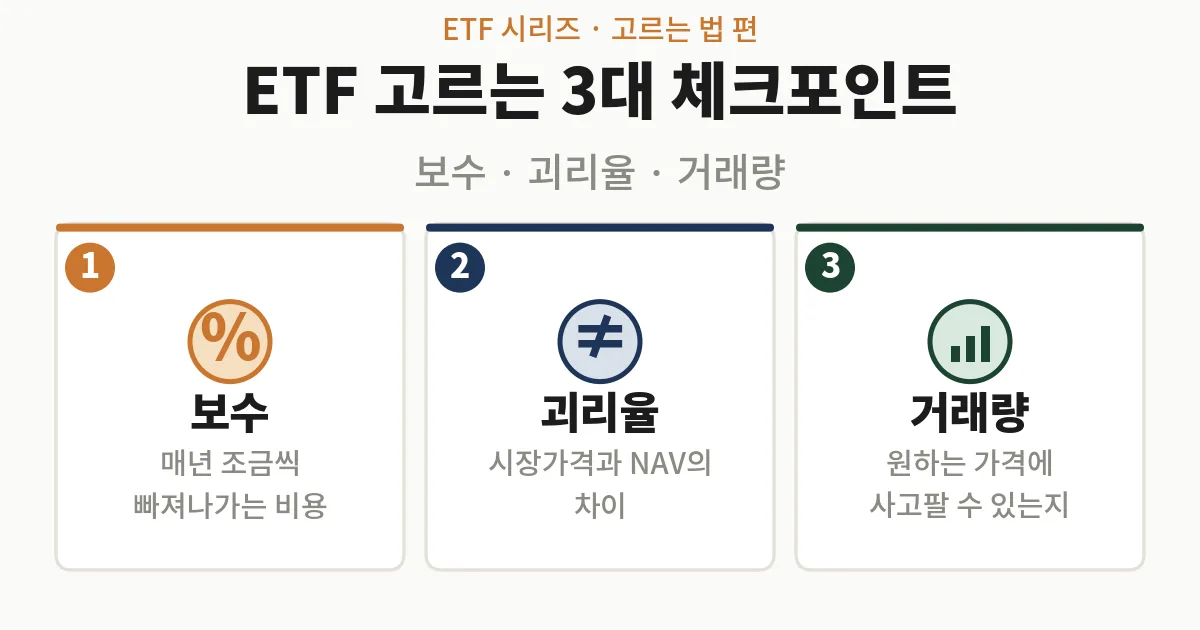
“코스피200 추종 ETF”라고 검색했더니 비슷한 이름의 상품이 열 개 넘게 뜬 적이 있습니다. 이름도 비슷하고 추종하는 지수도 똑같은데, 뭘 기준으로 골라야 하나 한참 헤매게되는데요. 결국 ETF에서 확인할 건 크게 ETF 보수, 괴리율, 거래량 세개입니다.
이 세 가지는 같은 지수를 추종하는 ETF끼리 비교할 때 특히 중요합니다. 지수가 같으면 수익률도 거의 비슷할 텐데, 결국 차이를 만드는 건 “얼마나 싸게, 얼마나 정확하게, 얼마나 편하게 사고팔 수 있느냐”거든요. 하나씩 짚어보겠습니다.
ETF 개념 자체가 아직 낯설다면 ETF가 뭔지 정리한 글을 먼저 보고 오시는 게 이해가 빠릅니다.
ETF 보수, 작아 보여도 무시하면 안 되는 이유
ETF 보수는 쉽게 말해 운용사가 ETF를 관리해주는 대가로 매년 떼어가는 수수료입니다. 헬스장 회비를 매달 내는 것처럼, ETF를 들고 있는 동안 매일 조금씩 순자산에서 빠져나갑니다. 통장에서 따로 빠져나가는 게 아니라 눈에 보이지 않으니 그냥 지나치기 쉽습니다.
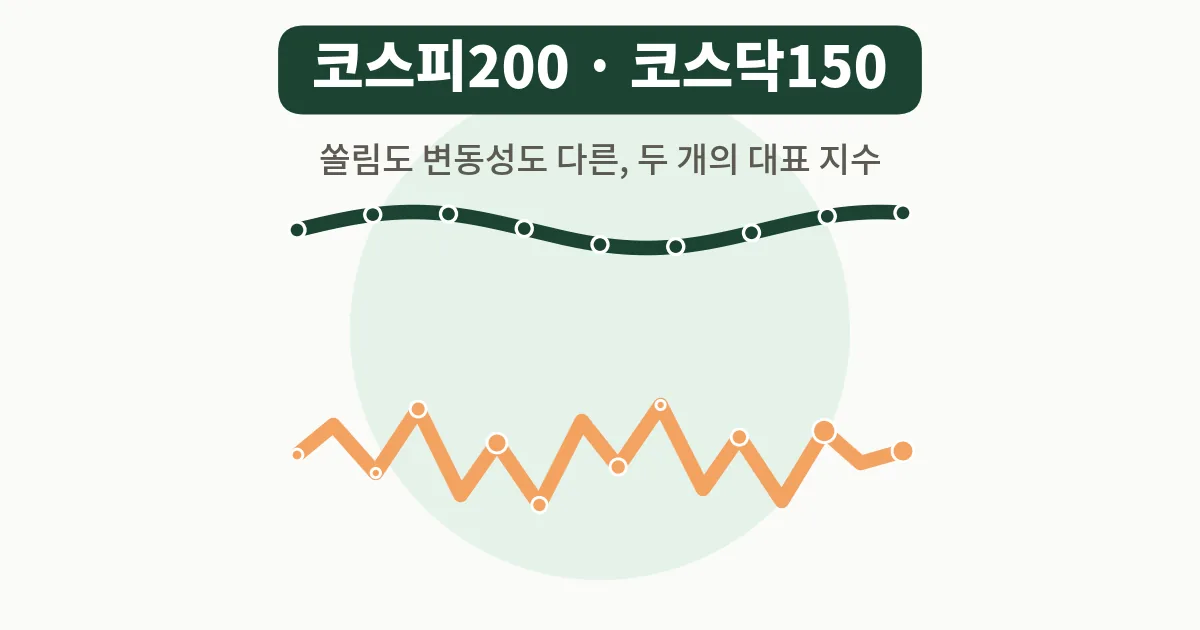
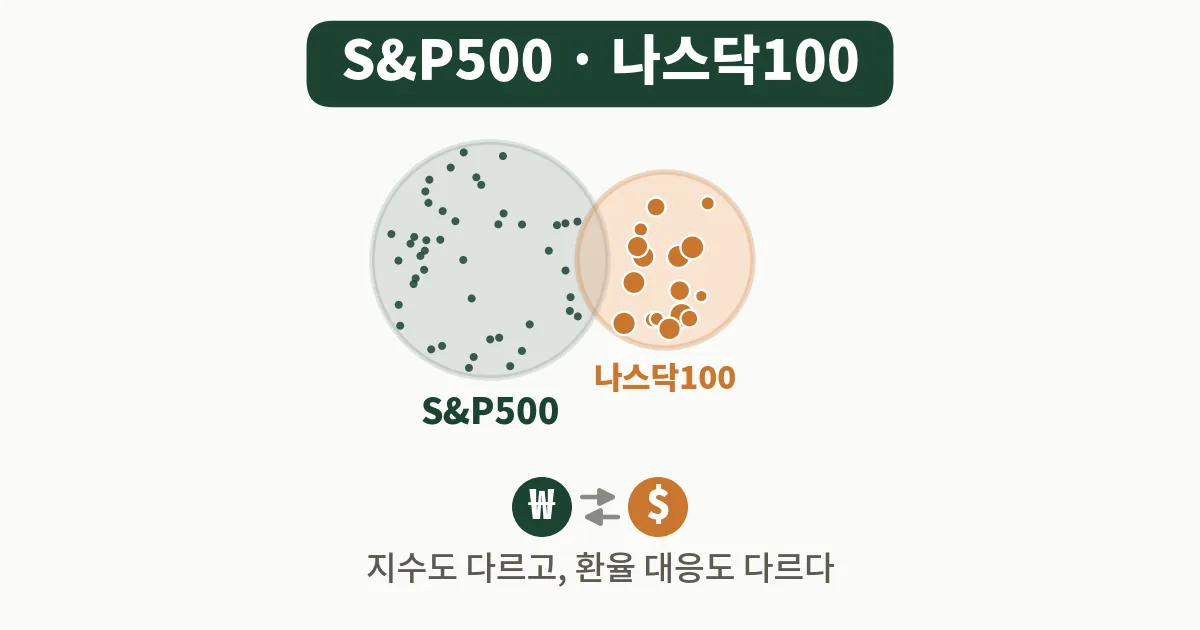
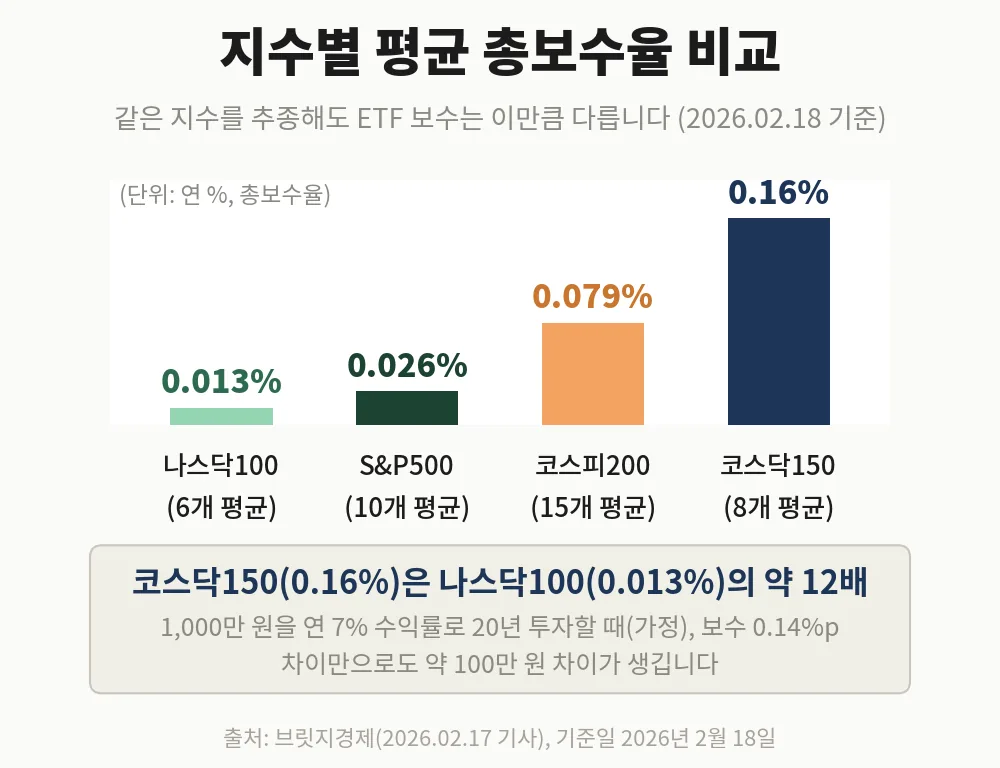
실제로 지수별 ETF들의 평균 보수율을 비교해보면 격차가 꽤 큽니다. 2026년 2월 18일 기준 자료를 보면 나스닥100을 추종하는 ETF 6개의 평균 총보수율은 0.013%, S&P500 ETF 10개 평균은 0.026%였습니다.
반면 코스피200 ETF 15개 평균은 0.079%, 코스닥150 ETF 8개 평균은 0.16%입니다. 코스닥150이 나스닥100의 12배 가까이 되는 셈이죠(출처: 브릿지경제 2026-02-17 기사, 자료 기준일 2026-02-18).
보수 경쟁이 실제로 벌어진다는 것도 확인할 수 있었습니다. 2025년 2월 7일 삼성자산운용은 KODEX 미국S&P500과 KODEX 미국나스닥100의 총보수를 연 0.0099%에서 0.0062%로 낮췄는데요. 미래에셋자산운용이 하루 전 경쟁 상품의 보수를 내린 데 대응한 조치였습니다(출처: 한국경제 2025-02-09).
운용사끼리 보수를 놓고 경쟁한다는 건, 투자자 입장에서는 같은 지수라도 보수가 낮은 상품을 고를 여지가 있다는 뜻으로 보입니다.
그럼 이 보수 차이가 실제로 얼마나 되는 돈일까요. 제가 간단히 계산해봤습니다. 1,000만 원을 연 7% 수익률로 20년 굴린다고 가정하고, 보수를 뺀 실질수익률을 각각 연 6.99%(보수 0.01%)와 연 6.85%(보수 0.15%)로 두고 비교해봤습니다.
20년 뒤 금액은 각각 약 3,862만 원과 약 3,763만 원이 나왔습니다. 어디까지나 수익률을 일정하게 가정한 예시 계산이라 실제 결과와는 다르지만, 원금 1,000만 원에 보수 0.14%p 차이만으로도 20년 뒤 약 100만 원이 벌어지는 셈입니다. 투자 금액이 커지고 기간이 길어질수록 격차도 더 벌어지겠죠.
헷갈리기 쉬운 두 단어, ETF 괴리율과 추적오차
여기서 헷갈리기 쉬운 개념이 하나 더 있습니다. 바로 괴리율과 추적오차인데요. 이름이 비슷하지만 전혀 다른 개념입니다.
추적오차: ETF의 실제 수익률과 그 ETF가 추종하는 기초지수 수익률 사이의 차이입니다. 운용을 얼마나 지수와 비슷하게 잘 따라갔는지를 보여주는 지표죠.
괴리율: ETF는 거래소에서 실시간으로 매매되는 ‘시장가격‘과, 그 ETF가 보유한 자산의 실제 가치인 ‘NAV(순자산가치)‘가 따로 존재합니다. 이 둘 사이의 차이 비율이 괴리율입니다.
정리하면 추적오차는 “운용이 지수를 잘 따라갔나”를 보는 것이고, 괴리율은 “지금 이 가격에 사는 게 실제 가치보다 비싼가 싼가”를 보는 것입니다.

괴리율이 커지는 걸 막기 위해 유동성공급자(LP)라는 존재가 있습니다.
증권사가 맡아서 매수·매도 양방향으로 각각 최소 100증권 이상 호가를 계속 걸어두는 역할인데요. 국내 기초자산 ETF는 신고 스프레드 비율 1% 이내, 해외 기초자산 ETF는 2% 이내로 호가를 제출해야 합니다.
그런데도 국내 ETF는 괴리율이 1%를 넘으면, 해외 ETF는 2%를 넘으면 거래소에 의무적으로 공시하게 돼 있습니다(출처: 한국거래소 공시 규정).
다만 LP도 호가 제출 의무가 면제되는 시간대가 있습니다. 시가 동시호가(08:30~09:00), 정규장 개시 직후(09:00~09:05), 종가 동시호가(15:20~15:30) 시간대입니다. 여기서 동시호가는 주문을 한꺼번에 모아 하나의 가격으로 체결하는 시간을 말합니다.
이 시간대엔 LP의 호가 방어가 느슨해질 수 있어서 괴리율이 순간적으로 커질 가능성이 있습니다. ETF를 급하게 사고팔아야 한다면 이 시간대는 피하는 게 낫다는 게 제가 이해한 실전 요령입니다.
거래량이 적으면 생기는 진짜 문제
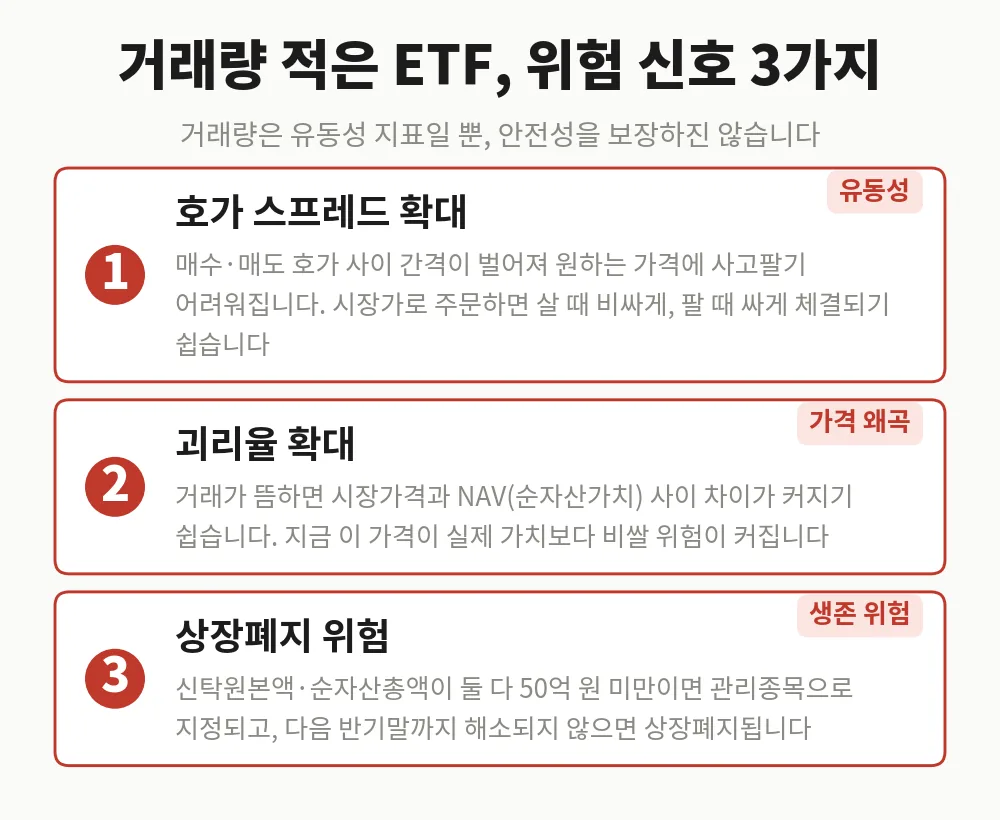
세 번째는 거래량입니다. 거래량이 적으면 단순히 “인기 없는 ETF”인 걸 넘어 실질적인 문제가 생깁니다.
먼저 매수호가와 매도호가 사이 간격(스프레드)이 벌어져서 원하는 가격에 사고팔기 어려워집니다. 거래량이 많으면 이 간격이 촘촘해 시장가로 주문해도 크게 손해 볼 일이 적은데요. 거래량이 적으면 간격 자체가 넓어서 살 때 비싸게 사고 팔 때 싸게 파는 상황이 생기기 쉽습니다.
더 근본적인 문제도 있습니다. ETF의 신탁원본액(설정 원금)과 순자산총액이 둘 다 50억 원 미만으로 떨어지면 관리종목으로 지정됩니다. 관리종목은 상장을 유지할 요건이 위태롭다고 거래소가 표시해두는 상태인데요. 그 상태가 다음 반기말까지도 해소되지 않으면 상장폐지됩니다(출처: 삼성자산운용 KODEX ETF 투자기초가이드).
실제로 2026년 상반기에만 14개 ETF가 상장폐지됐습니다. 전년 동기인 2025년 상반기 22개보다는 줄었지만, 매년 꾸준히 일어나는 일이라는 건 달라지지 않았습니다(출처: 딜사이트, 2026년 상반기 ETF 리그테이블).
국내 ETF 시장 자체는 계속 커지고 있습니다. 2026년 5월 27일 기준 국내 ETF 시장 순자산총액은 약 501조 8천억 원으로 처음 500조 원을 넘어섰습니다(출처: 비즈워치 2026-05-29).
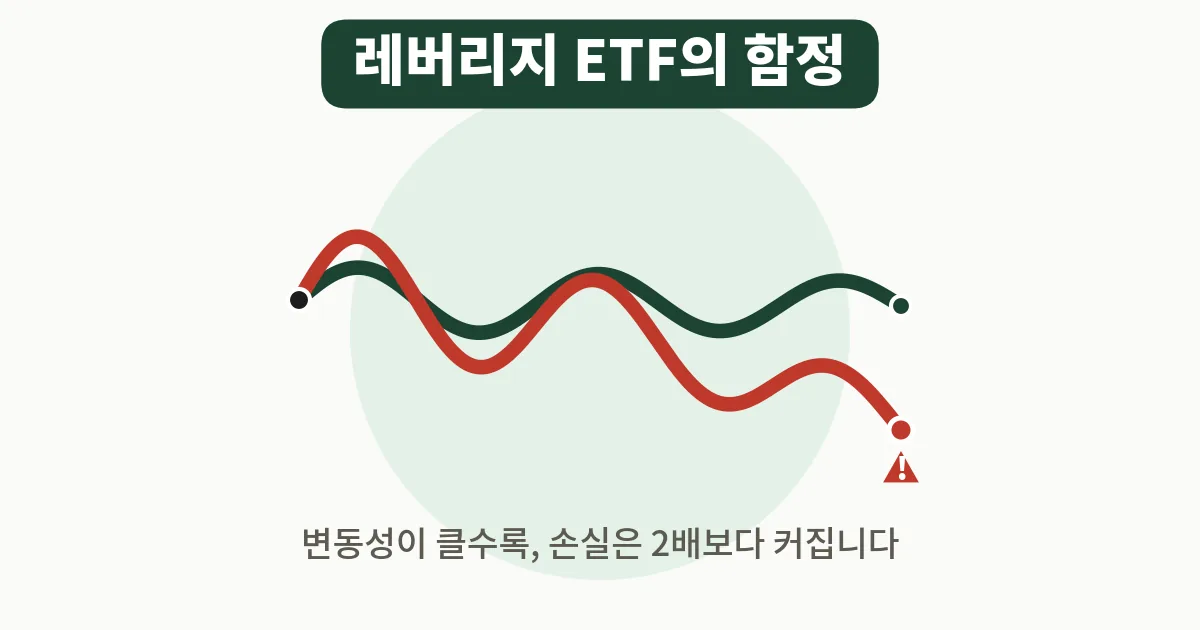
시장 전체 파이가 커지는 것과 별개로, 개별 ETF 중에는 자금이 계속 빠져나가 유동성이 마르는 상품도 있다는 걸 함께 봐야 합니다. 그렇다고 거래량이 많다고 안심할 일도 아닙니다. 레버리지 ETF의 위험을 정리한 글에서 다뤘듯 거래가 활발한 상품 중에도 변동성 위험이 훨씬 큰 경우가 있거든요.
실전에서 어디서 확인하나
이 세 가지를 직접 확인하는 방법은 생각보다 간단합니다. 한국거래소가 운영하는 정보데이터시스템(data.krx.co.kr)에 들어가면 개별 ETF의 순자산총액, 거래량, 괴리율, 보수율까지 항목별로 조회할 수 있습니다.
증권사 MTS나 HTS의 ETF 종목 상세 페이지에서도 대부분 이 정보를 바로 보여줍니다. 같은 지수를 추종하는 ETF 몇 개를 검색해 나란히 띄워두고 보수율, 최근 거래량, 괴리율을 한눈에 비교해보는 게 제일 확실하더라고요.
매수 버튼을 누르기 전 절차 자체가 아직 낯설다면 ETF 사는 법을 정리한 실전 가이드를 같이 보면 도움이 될 것 같습니다. 같은 지수라도 국내상장이냐 해외상장이냐에 따라 세금 구조까지 달라지는 부분은 국내상장 미국ETF와 미국상장 ETF의 세금 비교 글에서 따로 다뤘습니다.
초보가 흔히 하는 실수
보수만 보고 고르는 경우가 가장 흔합니다. 제일 싼 걸 골랐는데 거래량이 너무 적어서 막상 팔려고 하면 원하는 가격에 안 팔리기도 하죠. 세 가지를 같이 봐야 한다는 걸 놓치기 쉬운 것 같습니다.
거래량이 많다고 안심하는 것도 주의할 부분입니다. 앞서 말씀드린 것처럼 레버리지·테마형 ETF는 거래가 활발해도 그 자체로 변동성이 큰 상품일 수 있습니다. 거래량은 유동성을 보는 지표일 뿐 안전성을 보장하는 지표는 아니라는 걸 구분할 필요가 있어 보입니다.
동시호가 시간대, 그러니까 장 시작 직후와 장 마감 직전에 급하게 매매하는 것도 괴리율이 벌어질 수 있는 타이밍이라 조심하는 게 좋겠습니다.
정리
ETF 보수는 매년 조금씩 빠져나가 장기로 갈수록 누적되는 비용입니다.
ETF 괴리율은 지금 이 가격에 사고파는 게 손해인지 아닌지를 가늠하는 지표입니다.
거래량은 원하는 가격에 거래할 수 있는지, 그리고 그 ETF가 계속 살아남을 수 있는지를 보여주는 신호입니다.
셋 중 하나만 보고 결정하기보다는 같은 지수를 추종하는 상품 몇 개를 놓고 세 가지를 나란히 비교해보는 습관이 필요해 보입니다. 여기까지 제가 공부하며 정리한 내용을 나눠봤는데요, 결국 판단과 선택은 각자의 상황에 맞게 하셔야 할 몫이라 생각합니다. 끝까지 읽어주셔서 감사합니다.
※ 이 글은 개인이 공부하며 정리한 기록으로, 특정 상품·종목에 대한 투자
권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있으며,
글의 수치는 작성일 기준이므로 실제 가입·투자 전 최신 정보를 꼭 확인하세요.