이름만 들어도 다 아는 우량 기업 주식을 하나 담아둔 적이 있습니다. 매출도 꾸준히 늘고, 업계 1등이라는 타이틀도 확실한 회사였는데요. 그런데 정작 주가는 몇 년째 제자리걸음이었습니다. "이렇게 좋은 회사인데 왜 주가는 안 오르지?" 싶었는데, 나중에야 알게 됐습니다. 제가 그 회사를 산 가격 자체가 이미 너무 비쌌던 겁니다. 좋은 기업과 좋은 주식은 다른 이야기라는 걸, 그때 처음 몸으로 느꼈습니다. 가격(Price)과 가치(Value)는 다른…
[카테고리:] 기업 읽는 법
재무제표에서 무엇을 볼지, PER·PBR 같은 지표가 무엇을 뜻하는지 생활 비유로 풀어 설명합니다.

4. EPS와 배당성향, 주주 몫은 얼마나 되나
번 돈이 내 손에 들어오기까지, 그 갈림길을 따라가 봅니다 어떤 회사가 "올해 순이익 1,000억 원 달성"이라는 뉴스를 냈다고 해봅니다. 그 회사 주식을 100주 들고 있는 나에게는 얼마가 돌아올까요. 통장을 열어보면 배당금이라고 들어온 돈은 몇만 원 수준일 때가 많은데요. 회사가 번 돈과 내 몫으로 돌아오는 돈 사이에 이렇게 큰 거리감이 생기는 이유를 정리해보려고 합니다. 그 거리를 재는 자가 바로 EPS와 배당성향입니다.…

2. PER 보는법, 버는 돈에 비해 비싼 주식일까
PER, 이 회사 버는 돈에 비해 비싼가요? 주가 5만 원인 A사와 주가 5천 원인 B사가 있습니다. 둘 중 어느 쪽이 더 "비싼" 주식일까요. 얼핏 보면 5만 원짜리가 열 배 비싸 보이지만, 사실 이 질문 자체가 성립하지 않습니다. 주가는 그 회사가 주식을 몇 조각으로 쪼갰느냐에 따라 얼마든지 달라지기 때문입니다. 주식을 처음 볼 때 이 부분에서 한참 헷갈리게 됩니다. 주가만 봐서는 싸다…
5. 사업보고서 보는법 – DART에서 딱 3곳만 확인
관심 있던 종목의 사업보고서를 처음으로 열어본 날이 있습니다. 목차만 로마숫자로 열한 개가 넘게 나열돼 있고, 스크롤을 아무리 내려도 끝이 안 보이는 백몇십 쪽짜리 문서였는데요. "이걸 다 읽어야 투자를 할 수 있는 건가" 싶어서 창을 그냥 닫아버리기 쉽습니다. 먼저 말해두면 다 읽을 필요는 없습니다. 이 방대한 문서에서 초보가 볼 곳은 딱 3곳입니다. DART 전자공시, 사업보고서는 딱 3곳만 봐도 충분합니다 DART, 회사들의…
3. PBR ROE 차이, 공식으로 완전정리
PBR과 ROE, 세트로 봐야 진짜가 보인다 PBR 0.4배짜리 회사는 몇 년째 주가가 그 자리인데, PBR 3배짜리 회사는 계속 오릅니다. "저평가라며, 왜 안 오르지"라는 생각이 들 때가 있는데요. PBR만 보고 "이 회사 싸네" 하고 넘어가기 쉽지만, 그 회사가 자기 돈을 제대로 못 굴리고 있어서 시장이 일부러 낮게 쳐준 경우가 많습니다. PBR 혼자서는 반쪽짜리 정보였던 거죠. 오늘은 PBR을 짝꿍인 ROE와 같이 보는…

1. 재무제표 보는법, 이익과 현금이 다른 이유
손익계산서·재무상태표·현금흐름표, 세트로 보면 보이는 그림 뉴스에서 "A사 영업이익 30% 증가"라는 헤드라인을 봤는데 다음 날 주가는 오히려 빠지는 걸 본 적 있으신가요. 혹은 "이익 내던 회사가 갑자기 부도"라는 기사를 보고 어리둥절했던 적은요. 주식 공부를 막 시작하면 이 지점에서 한참 막히게 됩니다. 이유는 간단합니다. 재무제표를 하나만 떼어서 봤기 때문입니다. 기업의 재무제표는 손익계산서, 재무상태표, 현금흐름표 셋이 한 세트로 움직입니다. 이 셋을 따로따로 보면…
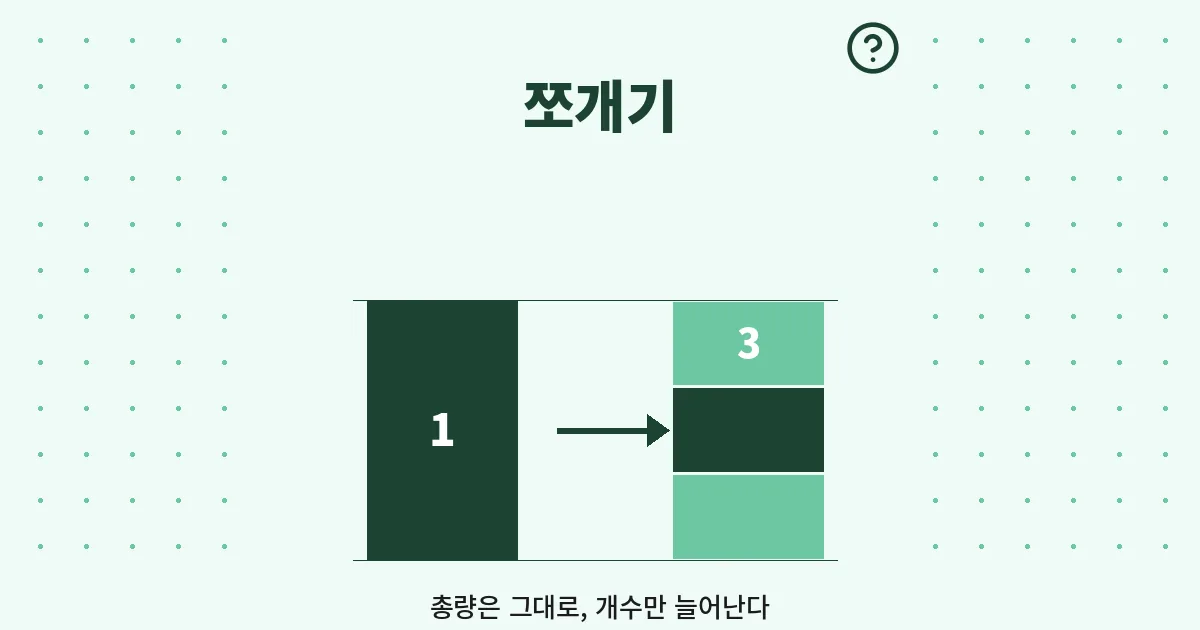
7. 유상증자·무상증자·액면분할, 호재일까 악재일까
"유상증자 결정"이라는 제목만 보고 악재로 단정해 매도하면 자금 조달 목적과 발행 조건을 놓칠 수 있습니다. 시설투자를 위한 증자와 운영자금 부족을 메우는 증자는 같은 의미가 아닙니다. 반대로 무상증자도 주식 수가 늘어난다는 이유만으로 호재라고 단정할 수 없습니다. 권리락으로 기준가격이 조정되므로 주식 수 증가가 곧바로 자산가치 증가를 뜻하지 않기 때문입니다. 지난 편에서 PER·PBR로 기업의 가격과 가치를 가늠하는 법을 봤으니, 이번엔 그 가격 자체를…