재무제표까지 읽을 줄 알게 되면 다음 질문이 자연스럽게 따라옵니다. “그래서 이 회사, 지금 주가가 싼 건가요, 비싼 건가요?” 매출도 늘고 이익도 나는 건 확인했는데, 그 실적에 비해 주가가 적정한지는 또 다른 문제입니다. 이걸 판단하는 데 쓰는 도구가 바로 가치 지표입니다.
가치 지표는 한 회사의 이익·자산·매출 같은 실적 숫자와 시가총액(주가×주식 수)을 비교해서 “얼마나 저렴하게 혹은 비싸게 거래되는가”를 보여주는 배수(倍數)입니다. 이번 글에서는 가장 많이 쓰이는 네 가지, PER·PBR·PSR·EV/EBITDA를 하나씩 뜯어보고 마지막에 이 지표들이 흔히 빠지는 함정까지 짚어보려고 합니다.
재무제표 3종 세트 쉽게 읽기 글에서 손익계산서·재무상태표·현금흐름표의 숫자를 읽는 법을 다뤘는데요. 오늘 나오는 지표들은 전부 그 숫자를 재료로 씁니다. 순서대로 따라오시면 됩니다.
PER, 버는 돈에 비해 얼마나 비싼가?
PER(주가수익비율)은 주가를 EPS(주당순이익)로 나눈 값입니다. 회사 전체로 보면 시가총액을 당기순이익으로 나눈 것과 같습니다
치킨집으로 비유하면 이해가 빠릅니다. 어떤 치킨집이 연 1억 원을 벌고, 그 가게를 10억 원에 사겠다는 사람이 나타났다면 PER은 10배입니다. 연 순이익의 10배를 주고 가게를 사는 셈이죠. PER이 낮을수록 “번 돈 대비 싸게 산다”는 뜻이고, 높을수록 “미래에 더 벌 거라는 기대를 얹어서 산다”는 뜻입니다.
여기서 헷갈리기 쉬운 부분이 하나 있습니다. 코스피 PER을 검색하면 시점에 따라 숫자가 꽤 다르게 나오는데요. 저도 처음엔 이게 오류인 줄 알았습니다.
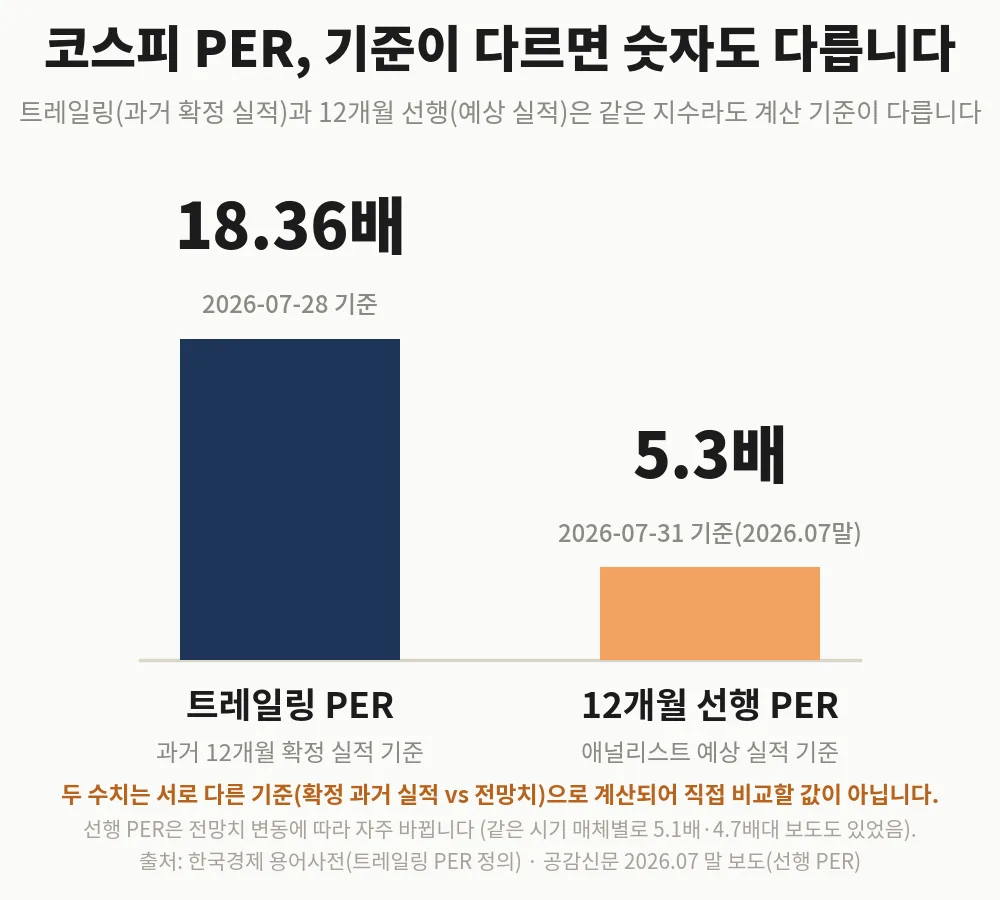
2026년 7월 28일 기준 코스피 트레일링 PER(과거 12개월 실적 기준)은 18.36배였습니다. 그런데 같은 시기 코스피 12개월 선행 PER(향후 예상 이익 기준)은 5.3배로 훨씬 낮게 보도됐습니다.
두 숫자가 모순인 게 아닙니다. 트레일링 PER은 이미 확정된 과거 이익을 쓰고, 선행 PER은 애널리스트들이 전망한 앞으로의 이익을 씁니다. 계산 기준 자체가 다른 거예요.
다만 선행 PER은 전망치가 바뀔 때마다 빠르게 움직이는 편입니다. 같은 시기 다른 매체에서는 5.1배, 4.7배대로도 보도됐고요. “지금 이 순간 정확히 몇 배”라고 단정하기보다는 대략적인 흐름으로 참고하는 게 안전해 보입니다. 실시간 수치가 궁금하면 한국거래소 정보데이터시스템에서 직접 확인하는 걸 권합니다.
PER의 함정은 적자 기업에는 아예 적용할 수 없다는 점입니다. 순이익이 마이너스면 PER 자체가 의미 없는 숫자가 되거든요. 또 일시적으로 자산을 매각해서 이익이 확 튄 해에는 PER이 착시를 일으킬 수 있습니다. 기초 개념은 PER, 이 회사 버는 돈에 비해 비싼가요? 글에서 더 자세히 다뤘습니다.
PBR, 자산 대비 가격은 어떤가?
PBR(주가순자산비율)은 주가를 BPS(주당순자산)로 나눈 값입니다. 회사 전체로 보면 시가총액을 순자산(자산에서 부채를 뺀 값)으로 나눈 것과 같습니다.
대출 낀 집을 팔고 빚을 다 갚은 뒤 손에 남는 돈, 그게 순자산이라고 보면 쉽습니다. 어떤 회사를 지금 당장 청산해서 자산 다 팔고 빚 다 갚으면 100억 원이 남는데 시가총액도 100억 원이면 PBR 1배입니다. 시가총액이 50억 원이면 PBR 0.5배, “자산 가치의 절반 가격에 거래된다”는 뜻이 됩니다.
한국 시장은 오랫동안 PBR이 낮은 편이었습니다. 2025년 1월 코스피 PBR은 0.88배였는데, 2026년 1월에는 1.49배까지 올랐습니다(서울경제 보도, 2026.01 기준).
이 흐름 뒤에는 정책적인 배경도 있는데요. 2024년 하반기 금융위원회가 발표한 밸류업 프로그램이 기업들의 자율적인 기업가치 개선 계획 수립을 유도했습니다. 여기에 2026년 11월부터는 저PBR 상태가 3년 이상(6개 반기 연속) 이어진 기업을 코스피 하위 25%·코스닥 하위 10% 기준으로 공표하는 제도도 시행됩니다.
PBR의 함정은 자산의 질을 반영하지 못한다는 점입니다. 장부상 자산이 100억 원이어도 그중 상당 부분이 회수 불가능한 매출채권이거나 감가상각이 덜 반영된 낡은 설비라면, PBR 1배 미만이라도 “싸다”고 볼 수 없습니다. 자본을 얼마나 효율적으로 굴리는지 보는 ROE를 함께 봐야 하는 이유입니다. 관련 개념은 PBR과 ROE, 자산 대비 가격과 자본 굴리는 실력에서 다뤘습니다.
PSR, 아직 이익이 없는 회사도 잴 수 있는 잣대
PSR(주가매출비율)은 시가총액을 연간 매출액으로 나눈 값입니다. PER이 이익을 기준으로 삼는 것과 달리, PSR은 매출을 기준으로 삼습니다.
이제 막 손님이 몰리기 시작한 카페를 떠올려보면 좋습니다. 재료비와 인테리어 투자 때문에 아직 순이익은 0원에 가깝지만, 월 매출은 빠르게 늘고 있는 상황이죠. 이런 회사를 PER로만 평가하면 “이익이 없으니 계산 불가”로 끝나버립니다. PSR은 매출 성장세를 근거로 여전히 비교가 가능하고요.
그래서 PSR은 흑자 전환 직전의 성장 단계 기업이나, 이익 변동성이 큰 업종을 비교할 때 유용합니다. 다만 매출만 크고 마진이 거의 없는 회사, 즉 “많이 팔아도 남는 게 없는” 구조를 걸러내지 못한다는 게 대표적인 함정입니다. 매출은 늘어도 적자가 계속 커지는 회사를 PSR만 보고 저평가라 판단하면 곤란합니다.
EV/EBITDA, 빚까지 감안한 진짜 몸값
EV/EBITDA는 조금 더 정교한 지표입니다. EV(기업가치)는 시가총액에 총부채를 더하고 보유 현금을 뺀 값이고, EBITDA는 영업이익에 감가상각비와 무형자산상각비를 더한 값입니다.
대출을 낀 집을 살 때를 생각해보면 이해가 쉽습니다. 매매가 10억 원인 집에 은행 대출 4억 원이 껴 있다면, 실제 부담은 매매가만이 아니라 떠안게 될 대출까지 합쳐서 봐야 정확하죠. EV/EBITDA는 이렇게 부채와 현금까지 감안해서 “이 회사를 통째로 인수하려면 실제 부담이 이익 대비 몇 배인가”를 보여줍니다.
그래서 부채 비율이 서로 다른 기업끼리 비교할 때나, 인수합병(M&A) 밸류에이션을 논할 때 특히 자주 쓰입니다. 반면 EBITDA는 통장에 실제로 찍히는 현금흐름이 아니라 감가상각을 다시 더해서 보정한 회계상 숫자라는 점은 주의해야 합니다. 설비 투자가 많은 업종에서는 EBITDA가 실제 현금창출력보다 부풀려 보일 수 있거든요.
가치 지표 한눈에 비교하기
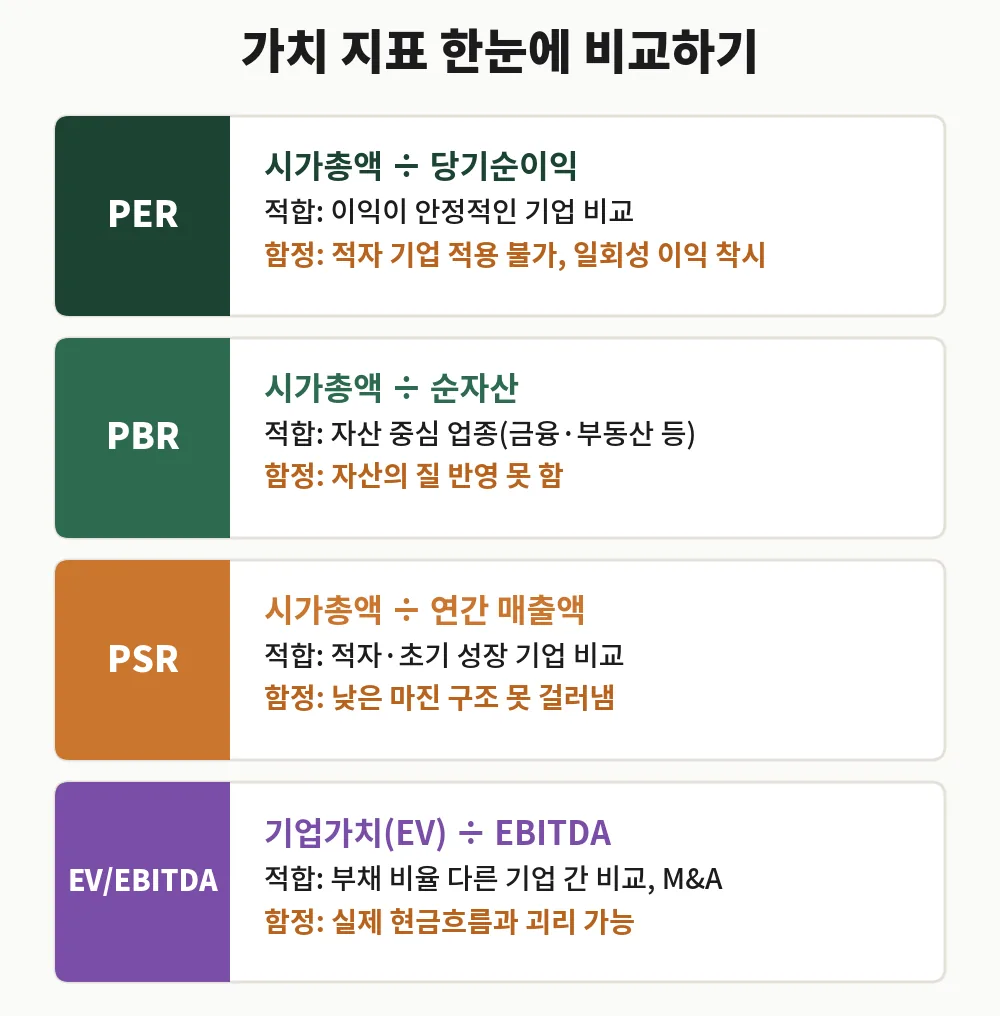
네 가지 지표를 표로 정리하면 다음과 같습니다.
| 지표 | 분자 | 분모 | 적합 상황 | 대표 함정 |
|---|---|---|---|---|
| PER | 시가총액 | 당기순이익 | 이익이 안정적인 기업 비교 | 적자 기업 적용 불가, 일회성 이익 착시 |
| PBR | 시가총액 | 순자산 | 자산 중심 업종(금융·부동산 등) | 자산의 질 반영 못 함 |
| PSR | 시가총액 | 연간 매출액 | 적자·초기 성장 기업 비교 | 낮은 마진 구조 못 걸러냄 |
| EV/EBITDA | 기업가치(EV) | EBITDA | 부채 비율 다른 기업 간 비교, M&A | 실제 현금흐름과 괴리 가능 |
정리해놓고 보면 네 지표가 서로 대체재가 아니라 보완재라는 게 눈에 들어옵니다. 회사의 상태(흑자냐 적자냐, 자산형이냐 성장형이냐)에 따라 쓸 수 있는 잣대가 달라지는 셈이죠.
가치 함정, 싸 보이는데 계속 싼 이유
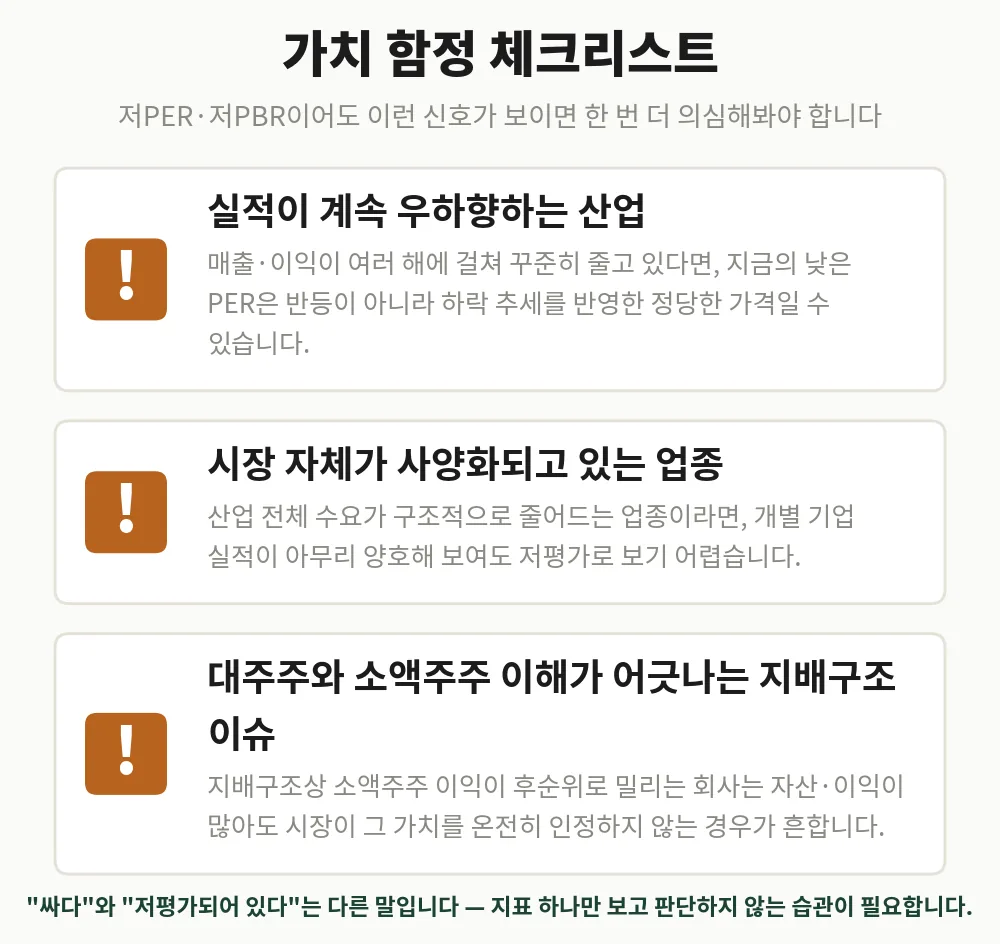
지표 하나만 보고 “저평가”라고 판단하면 가치 함정(value trap)에 빠지기 쉽습니다. 가치 함정이란 PER이나 PBR이 낮아서 싸 보이지만, 실제로는 그럴 만한 이유가 있어서 계속 낮은 가격에 머무는 상황을 말합니다.
실적이 계속 우하향하는 산업, 시장 자체가 사양화되고 있는 업종, 대주주와 소액주주의 이해가 어긋나는 지배구조 이슈가 있는 회사라면 어떨까요. 지표상으로는 싸 보여도 그 낮은 가격이 오히려 정당한 평가일 수 있습니다. “싸다”와 “저평가되어 있다”는 다른 말이라는 걸 기억할 필요가 있어 보입니다.
이런 배경에서 최근 몇 년간 정부와 거래소가 이어가는 밸류업 정책도 결국 가치 함정 문제와 맞닿아 있습니다. 2026년 4월 말 기준 밸류업 공시에 참여한 기업은 718개사(코스피 339개사, 코스닥 375개사)였는데요. 이들의 시가총액은 전체 시장의 77.4%, 그중 코스피 참여 기업은 코스피 전체 시가총액의 83.4%를 차지합니다(출처: 자본시장연구원, 2026.04 말 기준).
참여 기업이 늘면서 밸류업 지수가 코스피를 상회했다는 보도도 이어졌습니다. 다만 구체적인 수익률은 공개된 수치로 확인하기 어려워서 이 정도로만 짚고 넘어가겠습니다.
지표를 보는 요령도 결국 같은 자리로 모입니다. PER 하나, PBR 하나만 보고 판단하기보다는 여러 지표를 같이 놓고, 왜 그 숫자가 나왔는지 이유까지 확인하는 습관이 필요해 보입니다.
정리
PER은 이익 대비, PBR은 자산 대비, PSR은 매출 대비 가격을 보여주는 지표입니다. EV/EBITDA는 여기에 부채까지 감안한 좀 더 정교한 버전이고요. 코스피 PER처럼 같은 지수라도 트레일링과 선행 기준에 따라 숫자가 크게 달라질 수 있다는 점도 기억해두면 좋겠습니다.
지표는 어디까지나 “이 회사, 한번 더 뜯어볼 필요가 있나?”라는 질문을 던지는 도구이지, 그 자체로 매수·매도의 정답을 알려주지는 않습니다. 퀀트 투자란 무엇인가 글에서 다뤘던 것처럼, 이런 지표들을 감이 아니라 일관된 기준으로 조합해서 보는 게 퀀트 투자의 다음 단계라고 생각합니다. 다음 글에서는 이 지표들을 실제로 어떻게 스크리닝에 활용하는지 이어서 정리해보겠습니다.
※ 이 글은 개인이 공부하며 정리한 기록으로, 특정 상품·종목에 대한 투자
권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있으며,
글의 수치는 작성일 기준이므로 실제 가입·투자 전 최신 정보를 꼭 확인하세요.