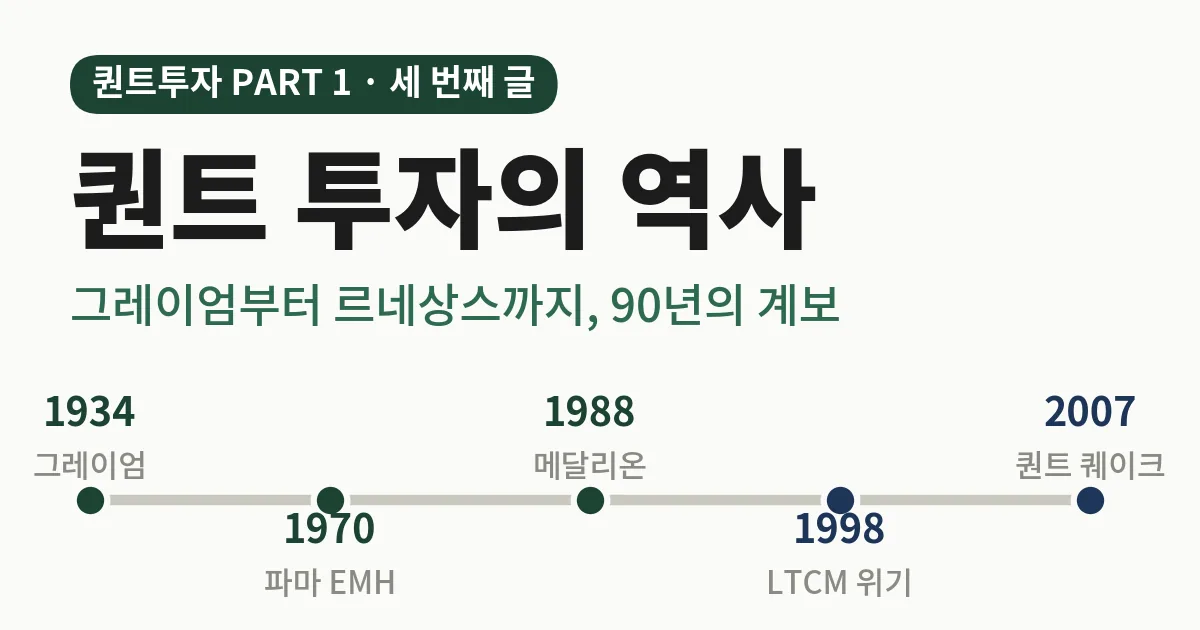
퀀트 투자라고 하면 AI나 알고리즘 트레이딩이 유행하면서 갑자기 생긴 신조어처럼 여기는 분들이 많은데요. 사실 퀀트 투자 역사를 거슬러 올라가면 지금으로부터 90년 가까이 된 이야기입니다.
규칙과 데이터로 투자하겠다는 시도는 1930년대에 이미 시작됐고, 그 사이 세계 최고로 불린 헤지펀드가 나오기도 했고 반대로 순식간에 무너진 사례도 있었습니다.
퀀트 투자란 무엇인가? 글에서 감(感)이 아니라 규칙으로 투자하는 방식이라고 정리했었는데요.
오늘은 그 규칙이 어디서부터 시작해서 어떻게 다듬어져 왔는지를 시간 순서대로 짚어보려고 합니다. 갑자기 튀어나온 유행이 아니라 하나의 계보라는 걸 보여드리는 게 이 글의 목적이에요.
출발점, 벤저민 그레이엄의 가치투자 역사
퀀트 투자의 뿌리를 찾다 보면 결국 벤저민 그레이엄으로 이어집니다. 그레이엄은 1934년 데이비드 도드와 함께 《증권분석》이라는 책을 냈고, 1949년에는 개인 투자자를 위한 《현명한 투자자》 초판을 펴냈습니다(출처: 두 책의 초판 서지정보).
그레이엄이 강조한 개념이 안전마진입니다. 쉽게 말해 “이 회사의 진짜 가치가 10만 원인데 시장에서 6만 원에 거래되고 있다면, 그 4만 원 차이가 나를 보호해주는 완충지대”라는 뜻이에요. 숫자로 따지면 40% 할인된 가격에 사는 셈인데, 마트에서 원가 대비 확실히 싸게 나온 물건만 골라 담는 것과 비슷한 감각이죠.
여기서 중요한 건 그레이엄이 “이 회사가 좋아 보인다”는 느낌이 아니라, PBR(주가순자산비율)·PER(주가수익비율) 같은 숫자 기준을 세우고 그 기준을 넘는 종목만 골랐다는 점입니다. 저도 처음엔 가치투자와 퀀트 투자가 완전히 다른 계보인 줄 알았는데, 찾아보니까 그게 아니더라고요.
숫자로 판단 기준을 세운다는 점에서, 가치투자 역사 자체가 퀀트 투자의 원형이라고 보는 시각이 많습니다.
투자를 수학 문제로 바꾼 사람들
그레이엄이 “싼 주식을 규칙으로 고르자”였다면, 그다음 세대는 여기서 한 발 더 나갔습니다. 아예 투자를 수학 문제로 바꿔버린 거예요.
해리 마코위츠는 1952년 “Portfolio Selection”이라는 논문에서 분산투자의 효과를 수식으로 증명했습니다. 이 연구로 1990년 노벨경제학상을 받았습니다.
“계란을 한 바구니에 담지 마라”는 오래된 격언을 수치로 계산해낸 셈인데요. 이 공로로 1990년 노벨경제학상을 받았고, 함께 수상한 사람이 머턴 밀러와 윌리엄 샤프였습니다.
윌리엄 샤프는 여기서 더 나아가 1964년 CAPM(자본자산가격결정모형)이라는 모델을 내놓습니다. “이 자산이 얼마나 위험한지에 따라 기대 수익률이 정해진다”는 걸 공식으로 만든 건데요, 이게 무슨 뜻이냐면 위험을 감수한 만큼 보상을 받아야 한다는 걸 숫자로 계산할 수 있게 됐다는 겁니다.
1966년에는 위험 대비 수익을 하나의 숫자로 요약하는 샤프지수도 발표했습니다(출처: 「Mutual Fund Performance」, Journal of Business, 1966). 이 시기부터 투자는 “촉”이 아니라 리스크와 수익을 저울질하는 계산의 영역으로 넘어가기 시작했습니다.
이론을 실제 돈으로 증명한 에드워드 소프
수학자들이 이론을 만들었다면, 이걸 실제 돈으로 검증한 사람이 있었습니다. 바로 에드워드 소프인데요. 개인적으로는 퀀트 투자 역사에서 가장 극적인 대목이라고 생각합니다.
소프는 원래 블랙잭 카드카운팅으로 유명해진 수학자였습니다. 1962년 《딜러를 이겨라》라는 책에서 카지노 게임에서도 확률과 통계로 우위를 잡을 수 있다는 걸 보여줬고, 1967년에는 이 논리를 주식시장에 적용한 《시장을 이겨라》를 펴냅니다.
말로만 그친 게 아니라 실제로 펀드를 차렸습니다. 처음에는 Convertible Hedge Associates라는 이름으로 시작해 나중에 Princeton/Newport Partners로 바꿨는데요. 정확한 수치는 자료마다 조금씩 다르지만, 대략 연 20% 안팎(수수료 후)의 성과를 약 20년간 유지했다고 알려져 있습니다.
이 펀드는 이후 1989년 RICO(조직범죄 관련법) 조사를 받으며 문을 닫았고, 소프를 포함한 주요 인물들은 무혐의로 결론이 났습니다.
소프의 이야기가 의미 있는 건, 이론이 실전에서도 통하는지를 자기 돈을 걸고 확인해 보였다는 점입니다. 다만 20년간의 성과가 앞으로도 반복된다는 뜻은 아니라는 걸 짚어두고 싶어요. 어떤 전략이든 과거 수익률이 미래를 보장하지는 않으니까요.
팩터의 발견, 학계가 찾아낸 규칙들
1970년, 유진 파마는 효율적시장가설(EMH)이라는 논문을 발표합니다. “시장 가격에는 이미 모든 정보가 반영되어 있어서 꾸준히 시장을 이기기 어렵다”는 게 핵심 주장인데요. 얼핏 들으면 퀀트 투자를 부정하는 이야기처럼 들리지만, 아이러니하게도 이 이론을 검증하는 과정에서 팩터(factor)라는 개념이 등장합니다.
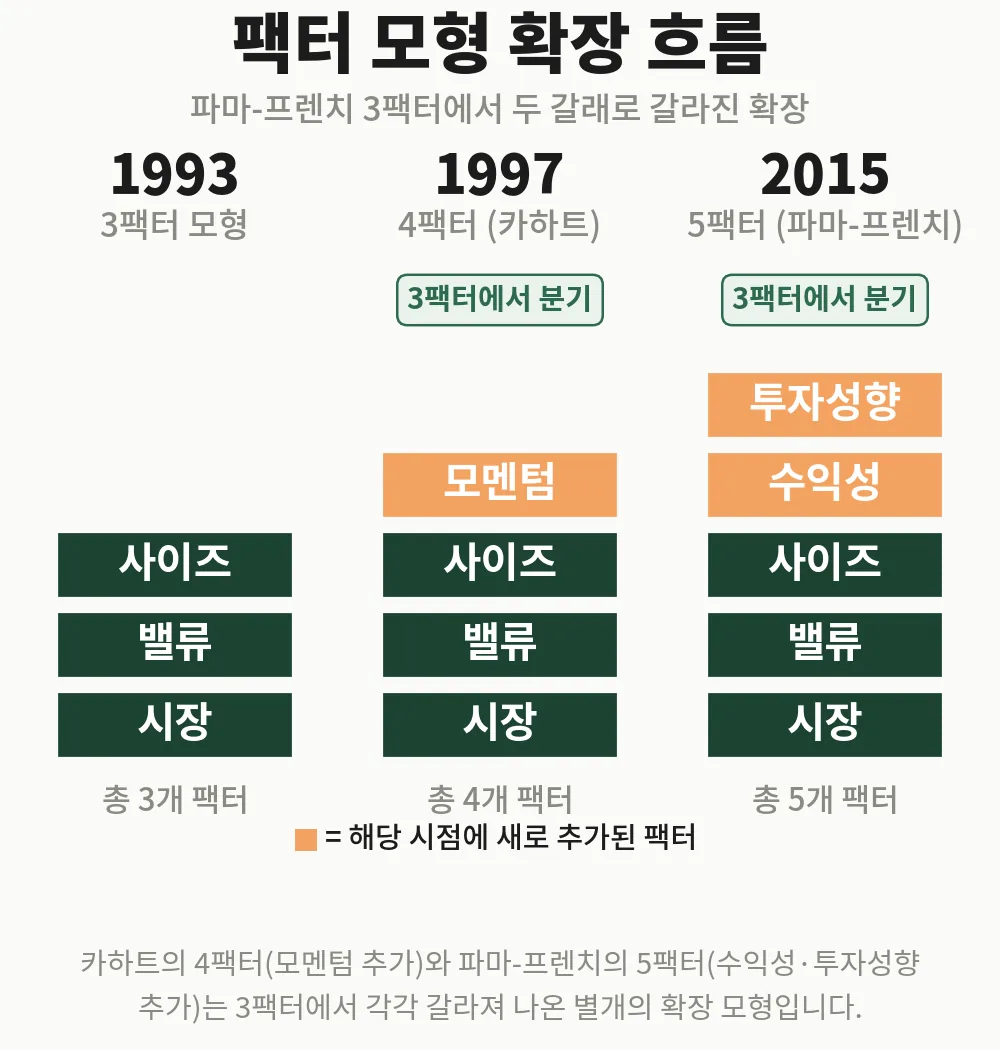
팩터는 쉽게 말해 “수익률에 영향을 주는 공통된 특징”입니다. 예를 들어 “싼 주식(밸류)”이나 “시가총액이 작은 주식(사이즈)”이 장기적으로 초과 수익을 내는 경향이 있다는 걸 데이터로 찾아낸 거예요. 파마와 케네스 프렌치는 1992년 실증연구와 1993년 논문을 통해 이걸 3팩터 모형으로 정리했습니다.
이후 1997년 마크 카하트가 모멘텀(최근 오른 종목이 계속 오르는 경향) 팩터를 더해 4팩터 모형을 만들었고, 2015년에는 파마와 프렌치가 수익성·투자성향 팩터를 추가한 5팩터 모형을 내놨습니다. 파마는 이 공로로 2013년 라스 피터 한센, 로버트 쉴러와 함께 노벨경제학상을 받았습니다.
한 문단으로 정리하면 이렇습니다. 1930년대 그레이엄이 감이 아니라 숫자로 판단하자고 했던 게, 60년쯤 지나면서 “어떤 숫자가 실제로 통계적으로 유의미한가”까지 검증된 셈이에요.
개인도 따라 할 수 있는 규칙, 피오트로스키와 그린블랫
여기까지는 대체로 학자나 대형 펀드의 이야기였는데요. 2000년대 들어서는 개인 투자자도 흉내 낼 수 있는 수준으로 규칙이 정리되기 시작합니다.
조셉 피오트로스키는 2000년 4월 논문에서 F-Score라는 지표를 발표했습니다. 재무제표에 있는 9가지 항목(수익성, 재무구조, 효율성 관련)을 하나씩 체크해 점수를 매기고, 점수가 높은 저평가 종목을 골라내는 방식이에요. 계산기와 재무제표만 있으면 개인도 따라 해볼 수 있는 구조입니다.
조엘 그린블랫은 2005년 《The Little Book That Beats the Market》이라는 책에서 ‘마법공식’을 소개했습니다. 이익수익률(자본 대비 얼마나 버는가)과 투하자본수익률(자본을 얼마나 효율적으로 굴리는가), 이 두 가지 지표만으로 종목을 줄 세워 상위 종목에 투자하는 단순한 규칙이었는데요.
처음 봤을 땐 “이렇게 단순해도 되나” 싶더라고요. 하지만 요점은 복잡한 수식이 아니라, 일관된 규칙을 꾸준히 지키는 것 자체에 있었습니다. 물론 이런 규칙도 시기에 따라 성과가 부진할 수 있고, 그대로 따라 한다고 수익이 보장되는 건 아닙니다.
이 지점이 퀀트 투자가 대형 헤지펀드만의 전유물이 아니게 된 분기점이라고 보시면 됩니다. 왜 규칙 기반 투자가 필요한가 글에서 다뤘던 인간 심리의 한계를, 이런 정량화된 규칙이 보완해주는 셈이에요.
퀀트의 정점, 그리고 따라 할 수 없는 이유
퀀트 투자의 역사에서 가장 자주 언급되는 이름이 짐 사이먼스와 르네상스 테크놀로지입니다. 수학자였던 사이먼스는 1982년 르네상스를 설립했고, 1988년에는 메달리온 펀드를 출범시켰습니다.
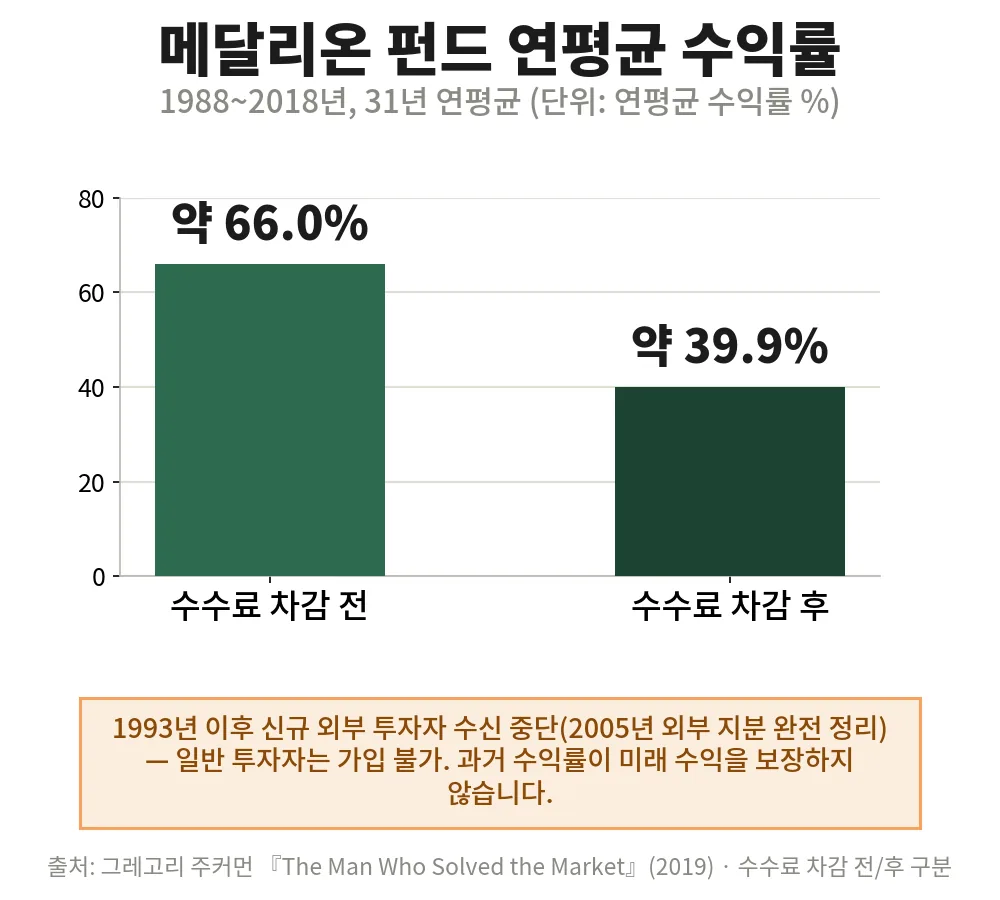
메달리온 펀드의 성과는 전설처럼 회자됩니다. 그레고리 주커먼의 『The Man Who Solved the Market』(2019)에 따르면, 1988년부터 2018년까지 31년간 연평균 약 66%(수수료 전), 수수료를 뗀 후에도 약 39~40%의 수익률을 기록했다고 합니다.
다만 이 숫자는 참고할 기록이지 목표로 삼을 수치가 아닙니다. 애초에 개인이 돈을 넣을 수 있는 펀드가 아니거든요. 르네상스는 1993년부터 신규 외부 투자자 수신을 중단했고, 2005년에는 마지막 외부 투자자 지분까지 완전히 정리했습니다. 2026년 현재도 메달리온은 직원과 가족 전용으로만 운용되고 있습니다.
수학 박사급 인력 수백 명이 만든 비공개 알고리즘이라, 개인이 벤치마킹할 수 있는 영역도 아니고요. 이 사례는 따라 할 모범답안이라기보다 퀀트가 어디까지 갈 수 있었는지 보여주는 극단적인 사례에 가깝다고 보는 편이 맞을 것 같습니다.
참고로 사이먼스는 2024년 5월 10일, 향년 86세로 뉴욕에서 별세했습니다(출처: 사이먼스 재단 공식 발표).
퀀트도 무너진다, LTCM과 퀀트 퀘이크
여기까지 보면 퀀트가 마치 만능 공식처럼 느껴질 수 있는데요. 역사를 끝까지 따라가 보면 정교한 수학도 시장 앞에서 무너진 순간들이 있습니다.
가장 유명한 사례가 LTCM(롱텀캐피털매니지먼트)입니다. 옵션 가격 이론으로 1997년 노벨경제학상을 받은 마이런 숄스와 로버트 머튼이 참여한 헤지펀드였는데, 1998년 8월 러시아의 국채 디폴트로 위기가 촉발되면서 4개월 만에 약 46억 달러의 손실을 봤습니다.
결국 1998년 9월, 뉴욕연방준비은행 주도로 14개 금융기관이 약 36억 달러를 투입하는 구제금융이 성사됐습니다. 노벨상급 이론도 시장의 극단적 상황 앞에서는 무너질 수 있다는 걸 보여준 사건이었어요.
2007년 8월에는 ‘퀀트 퀘이크’라 불리는 사건이 있었습니다. 여러 퀀트 펀드가 비슷한 전략을 동시에 청산하면서 연쇄적으로 손실이 커진 건데요. 골드만삭스의 Global Equity Opportunities 펀드는 8월 첫째 주에만 30% 넘게 손실을 봤고, 르네상스의 한 펀드(메달리온과는 다른 펀드입니다)도 그달 -8.7%를 기록했습니다.
이 두 사건이 말해주는 건 하나입니다. 규칙과 데이터에 기반한 투자라 해도 손실에서 자유로울 수는 없다는 것이죠.
정리, 이 계보에서 개인 투자자가 가져갈 것
퀀트 투자 역사를 쭉 따라오면 세 가지가 남습니다.
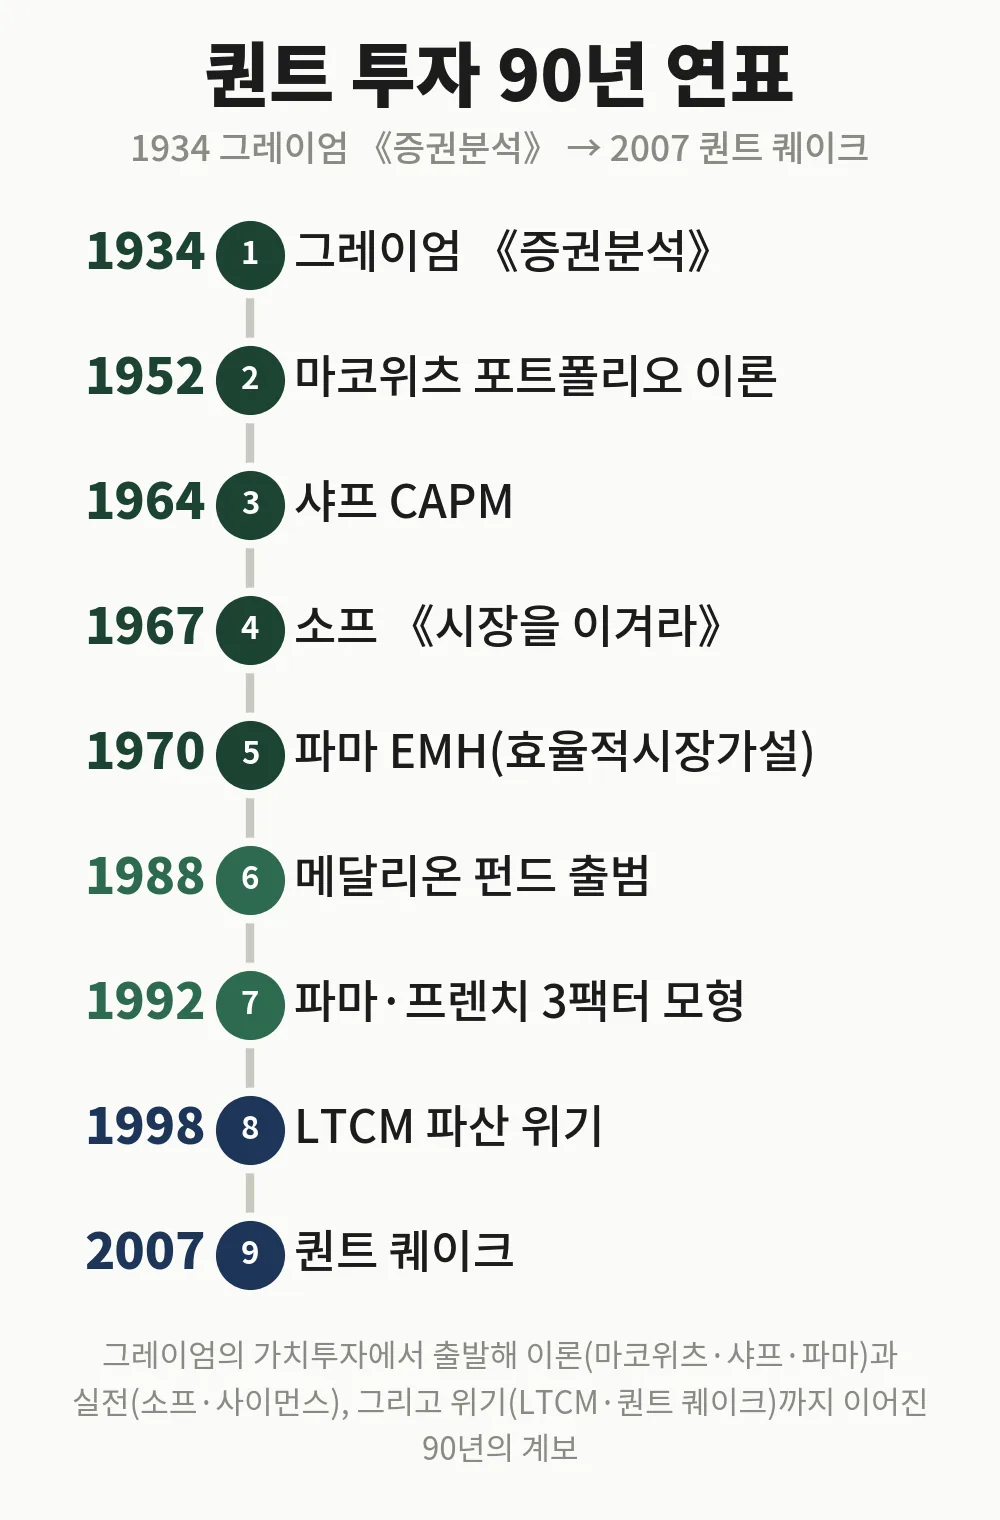
첫째, 퀀트는 최근 몇 년 사이 생긴 유행이 아니라 1934년 그레이엄부터 이어진 90년 가까운 계보입니다.
둘째, 그 계보 안에서 팩터(밸류·모멘텀 등)는 감이 아니라 학계가 데이터로 검증한 규칙이고, F-Score나 마법공식처럼 개인이 접근할 수 있는 지점까지 내려왔습니다.
셋째, 그럼에도 LTCM과 퀀트 퀘이크가 보여주듯 과거의 화려한 성과가 앞으로도 반복된다는 보장은 어디에도 없습니다. 이 글에 나온 수익률은 전부 지나간 기록이라는 점을 염두에 두시면 좋겠어요.
다음 글에서는 이 역사를 발판 삼아 “개인 투자자도 실제로 퀀트 투자를 할 수 있는가”를 좀 더 구체적으로 짚어보려고 합니다. 대형 헤지펀드 수준은 아니어도, 개인이 활용해볼 수 있는 도구와 접근법이 분명히 있거든요. 여기까지 읽어주셔서 감사합니다.
※ 이 글은 개인이 공부하며 정리한 기록으로, 특정 상품·종목에 대한 투자
권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있으며,
글의 수치는 작성일 기준이므로 실제 가입·투자 전 최신 정보를 꼭 확인하세요.