증권사 앱에서 종목을 스크리닝하다 보면 “가치 팩터”, “모멘텀 팩터” 같은 말이 자꾸 눈에 걸립니다. ETF 이름에도 “퀄리티”, “최소변동성” 같은 단어가 붙어 있고요. 처음엔 저도 이게 무슨 전문용어인가 싶어서 그냥 넘겼는데, 알고 보니 퀀트 투자를 이해하는 데 빠질 수 없는 핵심 개념이었습니다.
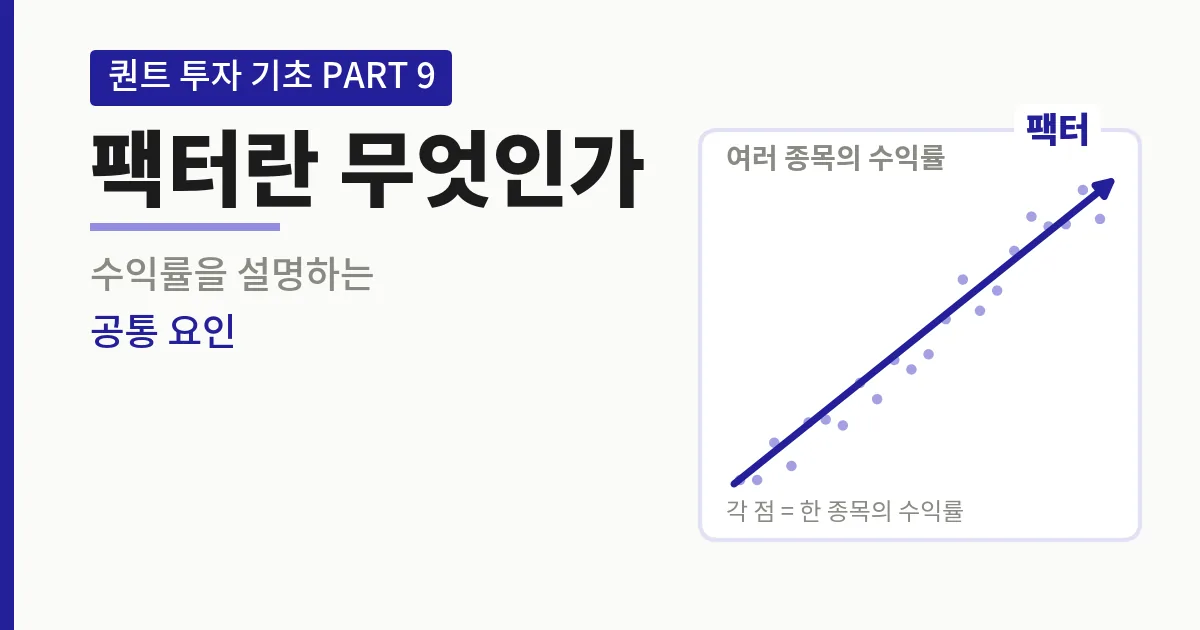
팩터 투자란 쉽게 말해 “왜 어떤 주식은 오르고 어떤 주식은 안 오르는지”를 설명하는 공통 요인을 찾아서, 그 요인이 강한 종목을 규칙적으로 골라 담는 방식입니다.
감이나 뉴스가 아니라 데이터로 확인된 패턴을 근거로 삼는다는 점이 퀀트 투자란 무엇인가 글에서 다룬 감(感) 투자와의 가장 큰 차이입니다.
팩터 뜻부터 짚기 — 여러 종목을 관통하는 공통 요인
팩터 뜻은 사실 그렇게 복잡하지 않습니다. 한 반 학생들의 성적이 제각각인 이유를 찾는다고 생각해보면요. 공부 시간, 학원 여부, 잠자는 시간처럼 여러 학생의 성적을 동시에 설명해주는 공통 변수가 있을 겁니다. 팩터는 이 공통 변수를 주식시장에 적용한 개념입니다(출처: IQ팩트 블로그 「What is Factor Investment」, 2026.08 열람).
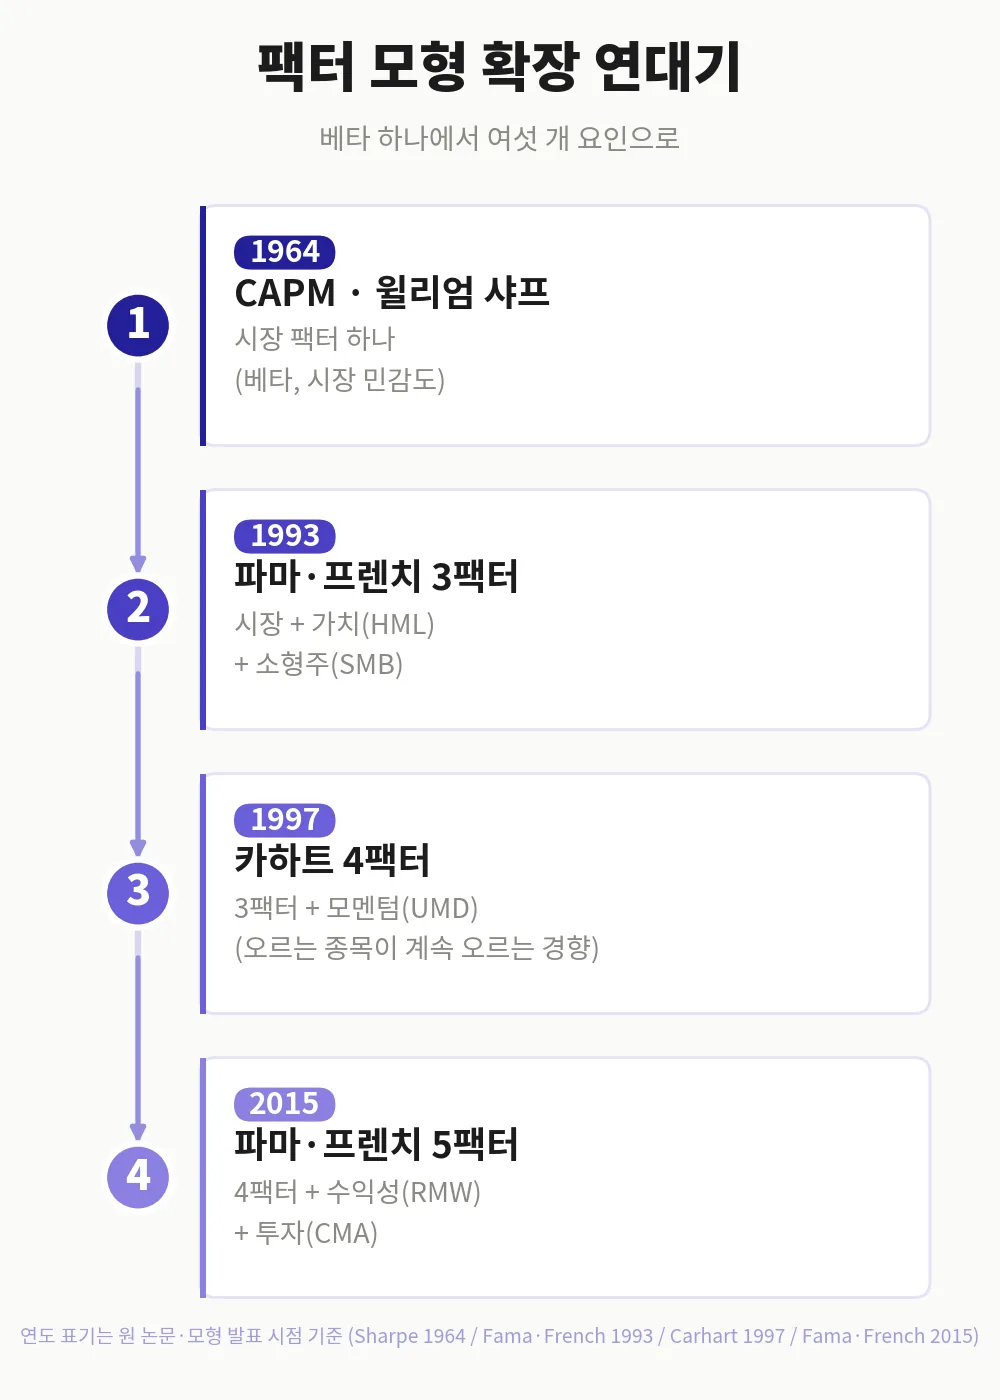
이 개념의 뿌리는 1964년 윌리엄 샤프(William Sharpe)의 자본자산가격결정모형(CAPM)까지 거슬러 올라갑니다. CAPM은 “개별 주식이 시장 전체 움직임에 얼마나 민감하게 반응하는가”를 베타(β)라는 숫자로 표현했는데요. 이게 사실상 최초의 팩터, 즉 ‘시장 팩터’였던 셈입니다(출처: Sharpe, W. F., 1964, *The Journal of Finance*).
팩터 이론의 계보 — 베타에서 5팩터까지
시장 베타 하나로는 주식 수익률 차이를 다 설명하지 못한다는 게 이후 연구에서 계속 드러났습니다. 그래서 팩터 모형은 단계적으로 확장돼 왔어요.
1990년대 초, 유진 파마(Eugene Fama)와 케네스 프렌치(Kenneth French)는 시장 팩터에 가치(HML)와 소형주(SMB) 두 팩터를 더한 3팩터 모형을 제시했습니다. 실증적 발견은 1992년 논문에서, 모형으로서의 공식 정립은 1993년 *Journal of Financial Economics* 논문(「Common Risk Factors in the Returns on Stocks and Bonds」)에서 이뤄졌습니다(출처: Fama & French, 1992·1993).
1997년에는 마크 카하트(Mark Carhart)가 여기에 모멘텀(UMD) 팩터를 추가해 4팩터 모형을 만들었습니다. 그리고 2015년, 파마와 프렌치는 수익성(RMW)과 투자(CMA) 팩터를 더한 5팩터 모형을 다시 내놓았습니다(출처: Fama & French, 2015, *Journal of Financial Economics*).
베타 하나에서 시작해 여섯 개의 요인으로 늘어난 셈입니다. 시장을 더 정교하게 쪼개서 설명하려는 시도가 60년 넘게 이어져 온 거라고 보면 될 것 같습니다.
실제로 많이 쓰이는 팩터 6가지
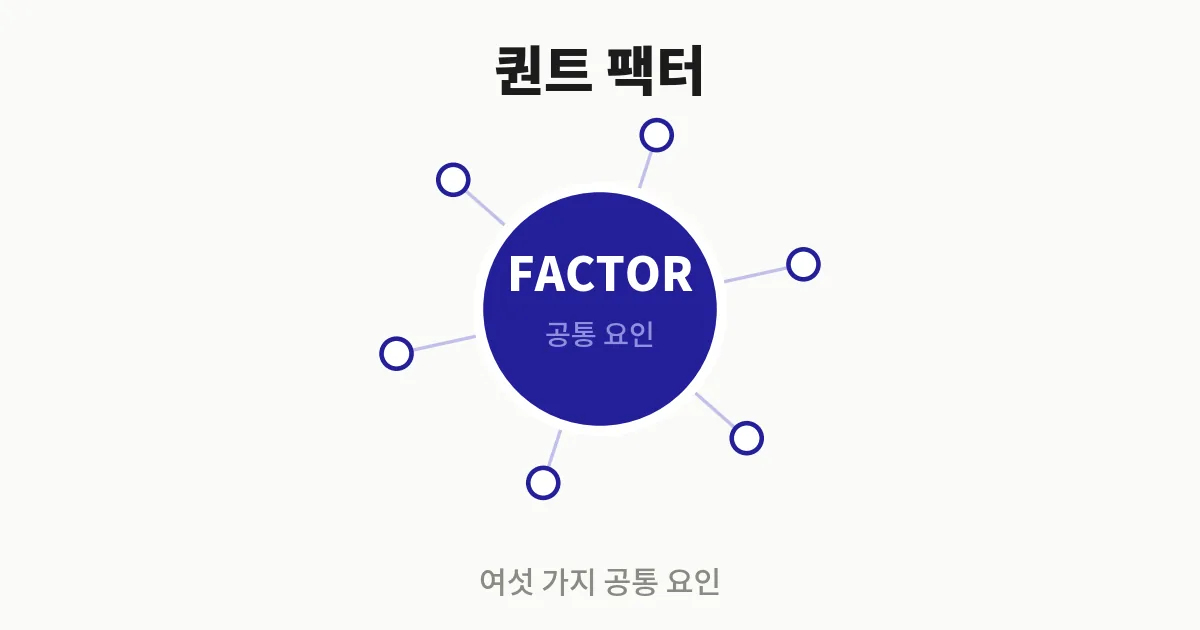
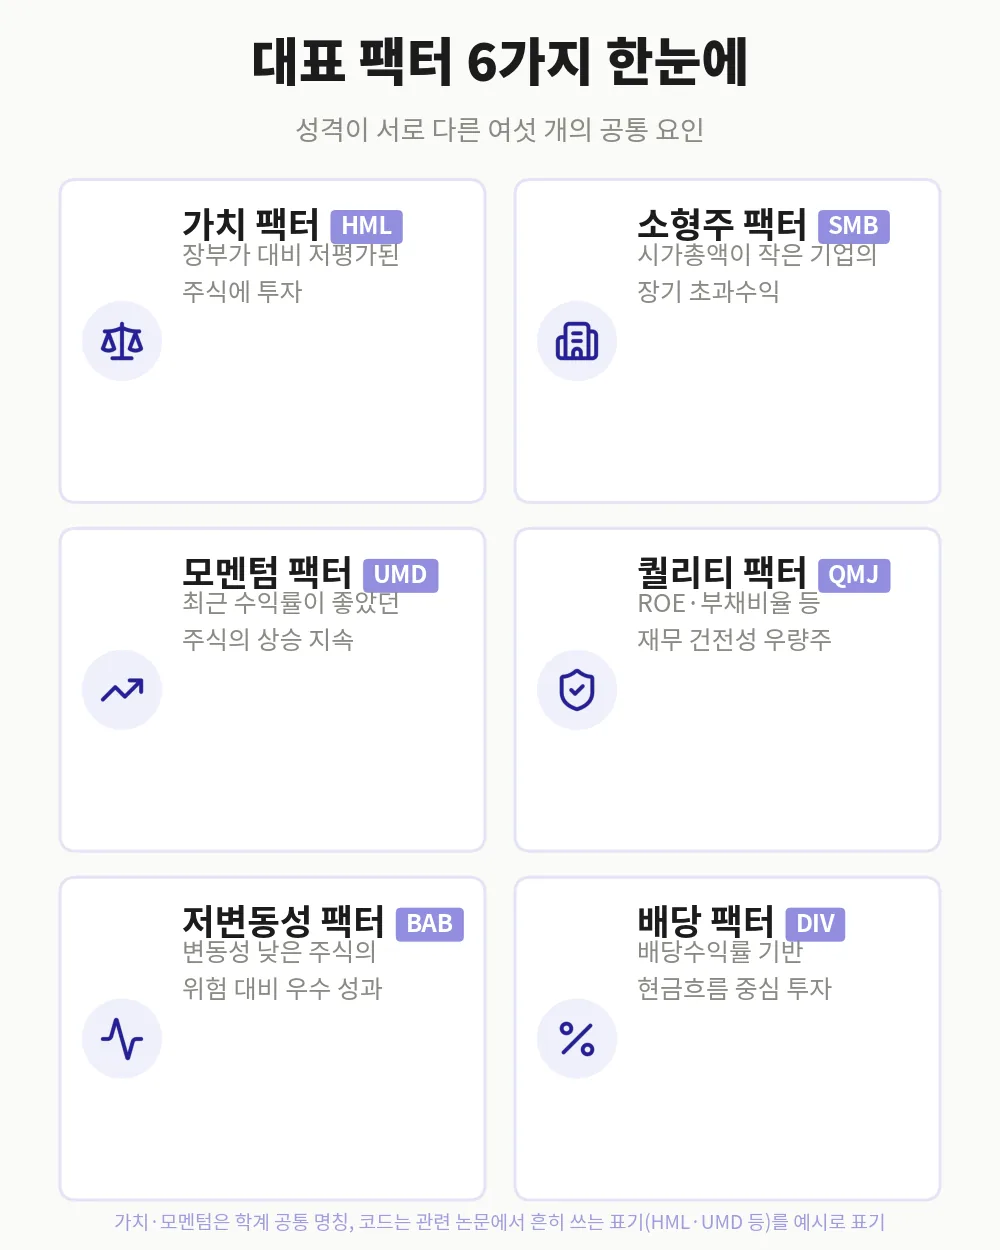
이론은 여기까지 하고, 실제로 시장에서 자주 언급되는 팩터를 하나씩 볼까요? 각각 성격이 꽤 다릅니다.
가치 팩터(HML): 장부가 대비 저평가된 주식에 투자하는 전략입니다. 왜 초과수익이 나는지는 학계에서도 의견이 갈립니다. 재무 부실 위험을 감수한 대가라는 해석과, 투자자들이 지나치게 비관적으로 저평가한 주식이 제자리를 찾아가는 것뿐이라는 행동편향 해석이 공존합니다(출처: Robeco, 「When factors and behavioral biases meet」, 2026.08 열람).
소형주 팩터(SMB): 시가총액이 작은 기업이 큰 기업보다 장기적으로 높은 수익률을 보이는 현상입니다. 정보가 잘 안 알려져 있고 유동성이 낮은 만큼 프리미엄이 붙는다는 설명이 일반적입니다(출처: onemoneyway.com 「SMB meaning」, 2026.08 열람).
모멘텀 팩터(UMD): 최근 수익률이 좋았던 주식이 단기간 상승 흐름을 이어가는 경향입니다. “오르는 놈이 계속 오른다”는 시장 격언을 데이터로 확인한 것에 가깝습니다(출처: 한국경제 마켓칼럼, 2026.08 열람).
퀄리티 팩터: ROE, 현금흐름, 부채비율 같은 재무 건전성 지표로 우량기업을 골라내는 전략입니다. 수익성 지표 한눈에 글에서 다룬 ROE와 부채비율이 여기서도 핵심 잣대로 쓰입니다.
저변동성 팩터: 변동성이 낮은 주식이 CAPM 예측과 달리 위험 대비 성과가 오히려 더 좋게 나오는 이상현상입니다. 시장을 크게 흔드는 뉴스에 덜 흔들리는 종목들이 여기 속합니다(출처: AQR 「Low Volatility Factor」, 2026.08 열람).
배당 팩터: 배당수익률(%) = (주당 연간 배당금 ÷ 주당 가격) × 100 으로 계산합니다. 제가 직접 계산해보니 주가가 5만 원이고 연간 배당금이 1,500원이면 1,500 ÷ 50,000 = 0.03, 즉 배당수익률 3%가 나오네요. 다만 배당수익률이 유난히 높으면 저평가 신호일 수도, 배당을 줄일 위험 신호일 수도 있어서 숫자만 보고 판단하기는 어렵습니다(출처: tikr.com, 2026.08 열람).
팩터 수익률은 왜 생길까? — 그리고 늘 통하는 건 아니라는 것
여기서 중요한 걸 하나 짚고 넘어가야 할 것 같습니다. 팩터에서 나오는 초과수익의 원인은 크게 두 갈래로 설명됩니다. 하나는 위험을 더 감수한 대가라는 ‘위험보상설’, 다른 하나는 투자자들의 판단 오류가 만든 틈이라는 ‘행동편향설’입니다.
어느 쪽이 맞는지 학계 합의는 아직 없고, 팩터마다 두 설명이 섞여 있다는 게 최근 관점입니다(출처: Robeco, 2026.08 열람).
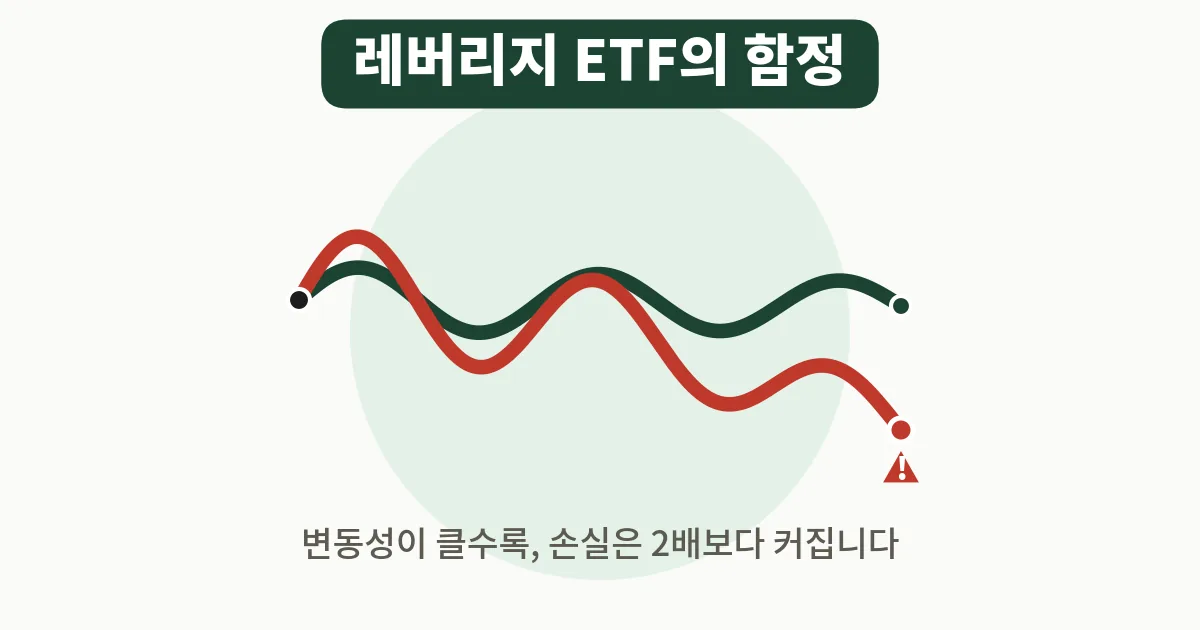
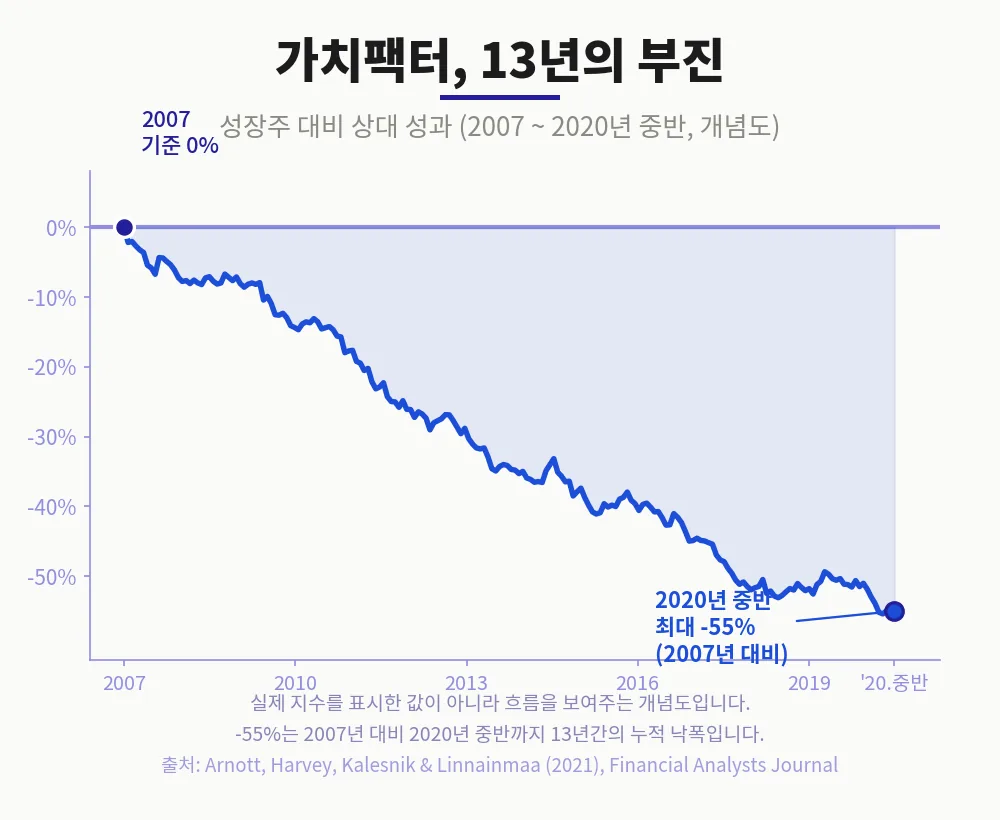
그리고 팩터도 손실을 피해가지 못합니다. 대표적으로 가치팩터(HML)는 2007년부터 2020년 중반까지 약 13년간 성장주 대비 55%의 낙폭을 기록했습니다. 1963년 이후 가장 깊고 긴 부진이었다고 하네요(출처: Arnott, Harvey, Kalesnik & Linnainmaa, 2021, *Financial Analysts Journal*).
“가치는 언젠가 통한다”는 말을 13년 동안 버티면서 확인해야 했던 셈이니, 팩터 투자도 마음 편한 지름길은 아니라는 생각이 듭니다.
또 하나 알아둘 게 데이터마이닝 위험입니다. 학술지에 발표된 “팩터”의 숫자가 급증했는데, 더 엄격한 통계 기준을 적용하면 상당수가 유의성을 잃는다는 문제 제기가 있었습니다(출처: Harvey, Liu & Zhu, 2016, *The Review of Financial Studies*). 그럴듯해 보이는 팩터가 사실은 우연히 과거 데이터에 맞아떨어진 것일 수도 있다는 뜻입니다.
초보가 흔히 하는 오해와 국내 ETF로 접근하는 법
팩터 투자를 처음 접할 때 흔히 하는 오해가 몇 가지 있습니다.
백테스트 과신: 과거 데이터로 잘 맞았다고 해서 앞으로도 그럴 거라 확신하는 경우입니다.
팩터는 저위험이라는 착각: 저변동성 팩터조차 개별 종목 리스크가 사라지는 건 아닙니다.
팩터 타이밍이 가능하다는 착각: “지금은 가치 팩터가 좋을 때”라며 팩터 간 매매 타이밍을 맞추려는 시도인데, 이게 오히려 성과를 갉아먹는다는 지적이 많습니다(출처: Validea, 「Six Common Misconceptions About Factor-Based Strategies」, 2026.08 열람).
개인 투자자가 직접 팩터를 계산해 종목을 고르기는 쉽지 않은데요. 다행히 국내에도 팩터를 담은 상장지수펀드(ETF)가 여럿 있습니다. KODEX 가치주, KODEX 퀄리티PLUS, KODEX 최소변동성, KODEX 모멘텀주, TIGER 우량가치, TIGER 모멘텀 같은 상품이 실제로 상장돼 거래되고 있습니다(출처: 삼성자산운용·미래에셋자산운용 공식 상품 페이지, 2026.08 기준).
보수율이나 순자산 같은 세부 수치는 시점마다 바뀌니 가입 전에 운용사 페이지에서 직접 확인하는 편이 안전합니다. 가격·거래량 데이터를 스스로 살펴보고 싶다면 가격 데이터와 기술적 지표의 기초 글을 같이 보시면 도움이 될 것 같습니다.
정리
팩터는 여러 종목의 수익률을 관통하는 공통 요인입니다. CAPM의 베타 하나에서 출발해 가치·소형주·모멘텀·수익성·투자까지 늘어나며 정교해져 왔습니다.
가치·소형주·모멘텀·퀄리티·저변동성·배당 여섯 가지가 지금 가장 널리 쓰이는 팩터이고, 국내에도 이를 담은 ETF가 상장돼 있어 개인도 접근할 수 있습니다.
다만 팩터도 몇 년씩 손실을 낼 수 있고, 통계적으로 그럴듯해 보이는 팩터가 실제로는 우연의 산물일 수도 있다는 점은 늘 염두에 둬야 할 것 같습니다. 팩터 투자는 만능 공식이 아니라 확률을 조금 더 유리하게 만드는 도구 정도로 이해하는 게 맞는 태도가 아닐까 싶습니다. 정리하면서 저도 ETF 이름에 붙은 단어들을 다시 보게 됐네요. 읽어주셔서 감사합니다.
※ 이 글은 개인이 공부하며 정리한 기록으로, 특정 상품·종목에 대한 투자
권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있으며,
글의 수치는 작성일 기준이므로 실제 가입·투자 전 최신 정보를 꼭 확인하세요.