주식 커뮤니티를 돌아다니다 보면 “이 종목 지금 저평가됐다”는 글을 자주 보게 되는데, 재무제표까지 캡처해서 근거까지 붙여놓으면 본인도 모르게 혹하게 되는 경우가 많죠.
그런데 곰곰이 생각해보면 정말 저평가된 게 맞다면, 왜 다른 투자자들은 아직 안 사고 있는 걸까하는 의문이 남죠?
이 질문에 답을 주는 이론이 바로 효율적 시장 가설입니다.
영어로는 Efficient Market Hypothesis, 줄여서 EMH라고 부릅니다. 퀀트 전략 시리즈 2장을 EMH로 시작하는 이유도 여기 있는데요. 퀀트 투자든 가치투자든, 결국 “시장이 틀릴 수 있는가”라는 질문에 대한 각자의 답이거든요.
EMH란 무엇인가 — 길에 떨어진 100달러 지폐
효율적 시장 가설은 쉽게 말해 “자산 가격이 그 시점에 나와 있는 모든 정보를 이미 반영하고 있다”는 가설입니다. 이게 성립한다면 같은 위험 수준에서 시장 평균을 꾸준히 이기는 건 사실상 불가능하다는 뜻이 됩니다. 이 가설을 정립한 유진 파마는 자산 가격의 실증 분석으로 2013년 노벨경제학상을 받았어요.
경제학자들 사이에 이런 농담이 있습니다. “길에 100달러 지폐가 떨어져 있으면 주우시겠어요?” 경제학자의 대답은 “아니요”입니다. 진짜로 떨어져 있었다면 이미 누군가가 주웠을 거라는 논리인데요.
시장이 효율적이라면 “명백히 저평가된 주식”도 이 100달러 지폐와 같은 처지입니다. 정말 그렇게 싸다면 벌써 다른 투자자가 사서 가격을 정상 수준으로 끌어올렸을 거라는 얘기죠.
이 가설을 학문적으로 정리한 사람이 시카고대의 유진 파마(Eugene Fama)입니다.
1970년 저널 오브 파이낸스(The Journal of Finance)에 발표한 논문 “Efficient Capital Markets: A Review of Theory and Empirical Work”(383~417쪽)에서 EMH를 세 가지 형태로 체계화했습니다(출처: RePEc 경제학 논문 서지 데이터베이스, 2026.08 확인). 이 논문 하나가 이후 반세기 동안 실증 금융경제학의 뼈대 역할을 했다고 하니, EMH 이해는 여기서부터 시작하는 게 맞아 보입니다.
효율적 시장 가설의 3가지 형태 — 약형·준강형·강형
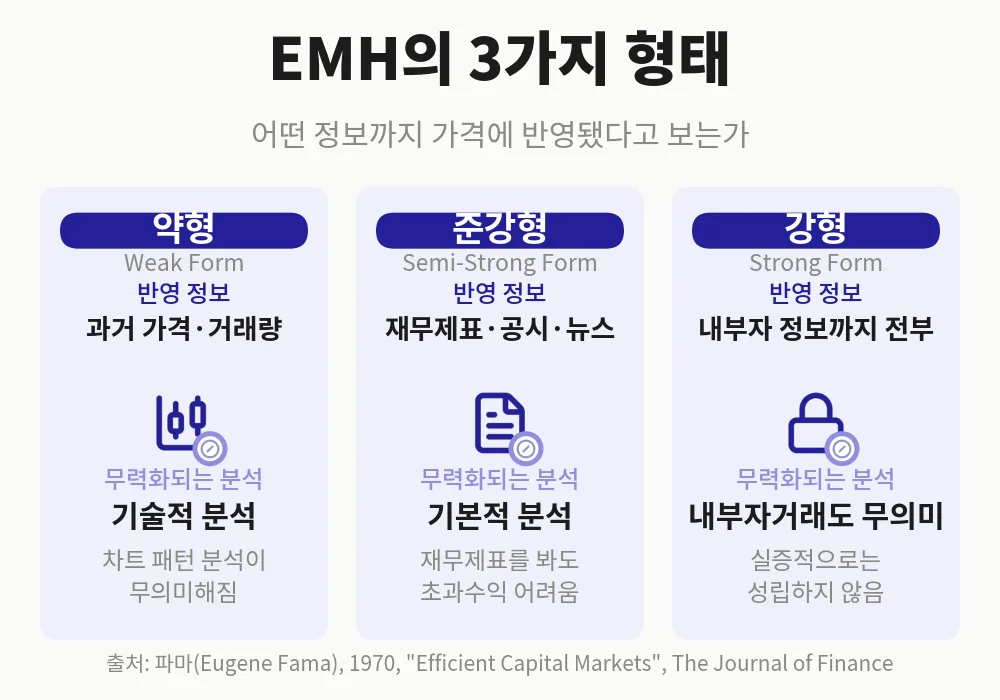
파마는 “어떤 정보까지 가격에 반영되는가?”를 기준으로 EMH를 세 단계로 나눴습니다. 참고로 아래에서 계속 나오는 초과수익은 시장 평균(예를 들면 코스피 상승률)을 넘어서는 수익을 뜻합니다.
약형(Weak Form): 과거의 가격·거래량 정보는 이미 현재 가격에 다 반영돼 있다는 형태입니다. 이게 맞다면 차트를 보고 패턴을 찾는 기술적 분석은 이론적으로 의미가 없어집니다.
준강형(Semi-Strong Form): 재무제표, 공시, 뉴스처럼 “공개된” 정보까지 즉시 가격에 반영된다는 형태입니다. 이 경우 남들도 다 보는 재무제표를 뜯어보는 기본적 분석도 초과수익으로 이어지긴 어렵습니다.
강형(Strong Form): 공개 정보뿐 아니라 아직 밖으로 안 나온 내부자 정보까지 이미 가격에 반영돼 있다는, 가장 엄격한 형태입니다. 이건 실증적으로 성립하지 않는 것으로 알려져 있습니다. 내부자거래로 실제 초과수익을 낸 사례가 학계에서 여러 번 확인됐거든요.
이 세 형태를 묶어서 설명할 때 자주 쓰는 비유가 무작위보행(Random Walk)입니다. 술에 취한 사람이 비틀거리며 걷는 모습을 떠올려보시면요. 다음 발걸음이 왼쪽으로 갈지 오른쪽으로 갈지는 직전 발걸음을 아무리 들여다봐도 알 수 없습니다. 내일의 주가 방향도 어제의 주가 방향으로는 예측할 수 없다는 게 약형 EMH의 핵심 논리입니다.
노벨상이 보여준 역설 — 파마와 실러가 같은 해에 받은 이유
2013년 노벨경제학상은 유진 파마, 라스 피터 한센, 로버트 실러 세 사람이 공동 수상했는데, 수상 사유는 “자산 가격의 실증 분석에 대한 기여”였습니다(출처: NBER 2013년 노벨상 안내, 2026.08 확인).
문제는 파마와 실러의 주장이 서로 반대 방향에 가깝다는 점입니다.
파마는 단기(며칠에서 몇 주) 주가 움직임을 예측하는 게 거의 불가능하다는 걸 실증적으로 보여줬습니다. EMH를 지지하는 쪽입니다.
반면 실러는 1981년 아메리칸 이코노믹 리뷰에 발표한 논문에서 주가 변동성이 이후 배당금 변화로 정당화될 수 있는 수준보다 훨씬 크다는 걸 입증했습니다(출처: NBER 워킹페이퍼 w0456, 2026.08 확인). 쉽게 말해 시장이 종종 과잉반응한다는, EMH를 흔드는 결과였던 거죠.
한센의 기여는 조금 다른 결의 이야기입니다. 1982년 계량경제학 저널 이코노메트리카에 발표한 일반적률법(GMM) 추정 방법론이 자산가격 데이터를 분석하는 데 널리 쓰이게 됐습니다(출처: Econometric Society 공식 아카이브, 2026.08 확인).
서로 다른 결론을 낸 세 사람이 같은 해 상을 받은 걸 두고, 노벨위원회는 “자산 가격에 대한 이해는 부분적으로는 위험 변동에, 부분적으로는 행동적 편향과 시장 마찰에 달려 있다”고 설명했습니다. 즉 둘 다 틀리지 않았다는 겁니다. 시간대에 따라 시장의 효율성 정도가 다르게 나타난다는 게 지금 학계의 대체적인 결론에 가까운 것 같습니다.

그런데 왜 이상현상이 존재할까 — 퀀트 투자가 출발하는 지점
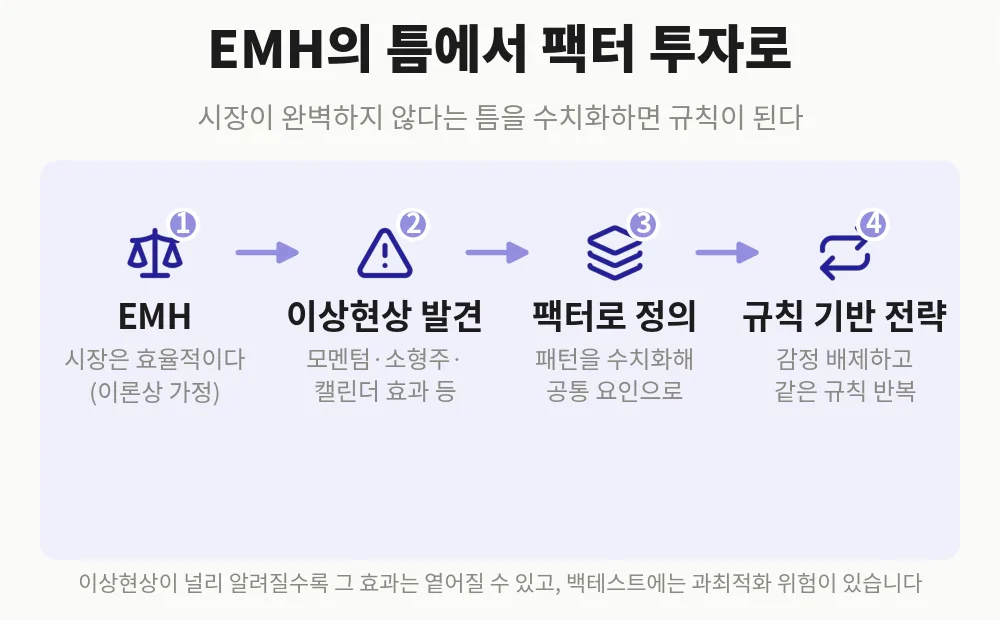
이론상 시장이 완전히 효율적이라면 “패턴”이라는 게 없어야 합니다. 그런데 실제 데이터를 뜯어보면 통계적으로 유의한 패턴, 이른바 이상현상(anomaly)들이 꾸준히 관찰됩니다. 이게 퀀트 투자가 존재하는 이유이기도 합니다.
모멘텀 효과가 대표적입니다.
과거 몇 개월 수익률이 좋았던 종목이 이후에도 상대적으로 좋은 수익률을 보이는 현상인데요. 국내 학술 연구에 따르면 한국 시장에서는 2000년 이전에는 이 현상이 거의 관찰되지 않다가, 2000년 이후부터 뚜렷하게 나타났습니다(출처: 한국학술지인용색인(KCI) 논문 「국내 주식시장에서 시장 유동성과 모멘텀 효과에 관한 연구」, 2026.08 확인). 시장 유동성이 달라지면서 나타난 변화로 해석되고 있습니다.
캘린더 효과도 자주 언급됩니다. 다만 여기서는 숫자를 정직하게 볼 필요가 있어 보이는데요. 1989년부터 2019년까지 30년치 KOSPI 데이터를 보면, 1월 수익률이 그해 다른 달 수익률을 웃돈 경우는 30년 중 13개 기간뿐이었습니다(출처: 삼성증권 리서치 자료, 2026.08 확인).
13을 30으로 나눠보니 43.3%, 자료가 밝힌 43%와 맞아떨어집니다. 절반에도 못 미치는 확률이라는 뜻이니 “1월엔 오른다”는 식으로 거래 신호처럼 쓰기는 어려워 보입니다.

소형주 효과와 가치주 효과도 널리 알려진 이상현상입니다.
소형주가 대형주보다, 저평가 지표(예를 들면 낮은 PBR)를 가진 가치주가 성장주보다 장기적으로 더 높은 수익률을 보인다는 연구들인데요. 이 두 효과를 결합해 체계화한 게 파마-프렌치(Fama-French) 3요인 모형입니다(1992년 연구). 흥미로운 건, EMH를 만든 파마 본인이 이런 이상현상 연구에도 참여했다는 점입니다.
이런 이상현상들은 “시장이 완벽하지 않다”는 틈을 보여줍니다. 그리고 그 틈을 수치화해서 규칙으로 만드는 게 팩터 투자입니다.
팩터의 개념이 처음이시라면 팩터란 무엇인가 글을 먼저 보시는 걸 추천드립니다. 밸류·모멘텀·퀄리티 같은 대표 팩터는 대표 팩터 5가지 정리에서, 이 팩터들이 왜 초과수익으로 이어지는지는 팩터는 왜 초과수익을 낼까 글에서 다뤘습니다.
초보 투자자에게 남는 실전 시사점
여기까지 읽으시면 두 가지 결론이 동시에 남습니다. 하나는 “시장을 이기기 쉽지 않다”는 것이고, 다른 하나는 “그래도 완전히 불가능한 건 아닐 수 있다”는 것입니다.
첫 번째 결론을 받아들이면 인덱스 투자가 선택지로 들어옵니다. 시장 전체를 담는 인덱스 펀드나 ETF는 종목을 골라 맞히려는 시도를 아예 줄이는 방식인데요. 대신 시장 위험만큼의 수익을 낮은 비용으로 가져가겠다는 접근입니다. ETF가 처음이시라면 ETF가 뭔가요? 글부터 보시면 좋습니다.
두 번째 결론은 팩터 투자나 퀀트 전략으로 이어집니다. 다만 여기서 조심할 부분이 있습니다. 이상현상이 사람들에게 널리 알려질수록 그 현상 자체가 옅어질 가능성이 있다는 점입니다.
과거 데이터를 돌려 좋은 결과가 나왔다고 해서 미래에도 똑같이 재현된다는 보장도 없습니다. 살아남은 종목만 데이터에 남아 성과가 부풀려지는 생존편향, 과거 데이터에만 딱 맞게 규칙을 깎아버리는 과최적화 같은 함정이 백테스트에는 늘 따라붙거든요.
투자자의 심리 편향도 EMH가 완전히 성립하지 않는 이유 중 하나로 꼽힙니다. 대표적인 게 손실회피인데요. 같은 금액이라도 이득의 기쁨보다 손실의 아픔을 더 크게 느끼는 성향을 말합니다.
이런 심리가 쌓이면 시장 전체가 특정 방향으로 과잉반응하는 흐름이 만들어질 수 있습니다. 감정을 배제하고 규칙대로 매매하려는 시도가 왜 나오는지는 왜 규칙 기반 투자가 필요한가? 글에서 조금 더 다뤘습니다.
정리
효율적 시장 가설은 “시장을 만만하게 보지 말라”는 경고에 가까운 이론입니다. 재무제표 한 번 봤다고, 차트 한 번 봤다고 남들보다 우위에 설 수 있다는 생각은 위험할 수 있어 보입니다.
동시에 파마와 실러가 같은 해 노벨상을 받은 사례에서 보듯, 시장이 100% 완벽하게 효율적인 것도 아닙니다. 그 틈을 데이터로 확인하고 체계화한 게 팩터고, 팩터를 규칙으로 엮은 게 퀀트 전략입니다. 이 시리즈 2장에서는 이 틈들을 하나씩 더 뜯어볼 예정입니다.
개인적으로는 이 가설을 알고 나서 “저평가 종목을 찾았다”는 글을 볼 때 한 번 더 의심하는 습관이 생긴 것 같습니다. 정말 저평가라면 왜 나만 알고 있는지부터 스스로 물어보게 되더라고요. 시장에 무조건 순응하자는 뜻은 아니고, 근거를 좀 더 꼼꼼히 따져보게 됐다는 정도입니다. 긴 글 읽어주셔서 고맙습니다.
※ 이 글은 개인이 공부하며 정리한 기록으로, 특정 상품·종목에 대한 투자
권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있으며,
글의 수치는 작성일 기준이므로 실제 가입·투자 전 최신 정보를 꼭 확인하세요.